

Od 1 stycznia 2027 roku kończy się przejściowe ułatwienie w wystawianiu faktur poza KSeF dla najmniejszych podatników, korzystających z limitu 10 tys. zł miesięcznie. Przygotowanie firmy wymaga czegoś więcej niż zakupu programu: trzeba zapewnić dostęp, ustalić odpowiedzialność za dokumenty i sprawdzić cały obieg faktury. Poniżej wyjaśniamy, od czego zacząć i jak uniknąć kosztownych pomyłek.
Stan informacji: 30 października 2026 r. Opis dotyczy przede wszystkim małych firm wystawiających faktury w krajowym obrocie B2B; ustawowe wyłączenia wymagają osobnego sprawdzenia.
KSeF od 2027 roku: co zmienia się dla najmniejszych firm?
Krajowy System e-Faktur służy do wystawiania, odbierania i przechowywania faktur ustrukturyzowanych. To dokumenty elektroniczne zgodne z określonym wzorem danych. W praktyce program przygotowuje plik XML, przesyła go do systemu i odbiera wynik przetwarzania. Sam PDF wysłany klientowi nie zastępuje tej operacji.
Obowiązek wdrażano etapowo w 2026 r. Najmniejsi podatnicy mogą jeszcze korzystać z rozwiązania przejściowego, jeżeli miesięczna wartość odpowiedniej sprzedaży dokumentowanej fakturami nie przekracza 10 000 zł brutto. To ułatwienie wygasa z końcem 2026 r. Od stycznia mała liczba faktur ani niewielka kwota sprzedaży nie będą same w sobie podstawą dalszego wystawiania ich poza systemem.
Nie oznacza to objęcia obowiązkiem każdej faktury bez wyjątku. Faktury dla konsumentów pozostają poza obowiązkowym KSeF, choć można wystawiać je w nim dobrowolnie. Istnieją również wyłączenia szczególne. Dlatego właściciel powinien najpierw podzielić transakcje według rodzaju nabywcy i zasad dokumentowania, zamiast przyjąć jedno rozwiązanie dla całej sprzedaży.
Ważne jest też rozróżnienie sprzedaży i zakupów. Odroczenie wystawiania własnych faktur nie odracza automatycznie odbierania dokumentów, które dostawcy już wystawiają w KSeF. Firma korzystająca z przejściowego limitu powinna więc sprawdzić dostęp do zakupów jeszcze przed styczniem, a nie dopiero przy pierwszej sprzedaży w nowym roku.
Jak działa limit 10 tys. zł do końca 2026 roku?
Limit dotyczy wartości brutto sprzedaży udokumentowanej fakturami objętymi obowiązkiem KSeF, a nie automatycznie wszystkich wpływów na konto. Nie należy go utożsamiać z limitem zwolnienia podmiotowego z VAT. To dwie różne konstrukcje, dotyczące innych obowiązków.
Przykład: przedsiębiorca wystawił w miesiącu odpowiednie faktury na łączną kwotę 9200 zł brutto. Kolejna, na 1500 zł, przekracza próg. Zgodnie z wyjaśnieniami Ministerstwa Finansów już ta faktura powinna trafić do KSeF. Po przekroczeniu limitu nie wraca się do ułatwienia tylko dlatego, że następny miesiąc przyniósł niższą sprzedaż.
Przedsiębiorca zwolniony z VAT również nie powinien zakładać, że zwolnienie z podatku rozstrzyga sprawę e-fakturowania. Dla małej działalności ważne jest sprawdzenie własnego modelu sprzedaży. Sam wpis w CEIDG nie zastępuje analizy tego, jakie dokumenty firma wystawia i komu.
Najpierw dostęp do systemu i podział uprawnień
W jednoosobowej działalności gospodarczej dostęp właściciela jest prostszy niż w podmiocie, który działa przez reprezentantów. Ministerstwo wskazuje dla JDG między innymi profil zaufany i podpis kwalifikowany. W przypadku spółek bez kwalifikowanej pieczęci elektronicznej znaczenie może mieć formularz ZAW-FA i wskazanie osoby uprawnionej.
To kolejny obszar, w którym różnice między JDG a spółką z o.o. wpływają na organizację pracy. Nie wystarczy, że księgowa ma program obsługujący KSeF. Musi jeszcze mieć uprawnienia pozwalające wykonać uzgodnione zadania w imieniu konkretnej firmy.
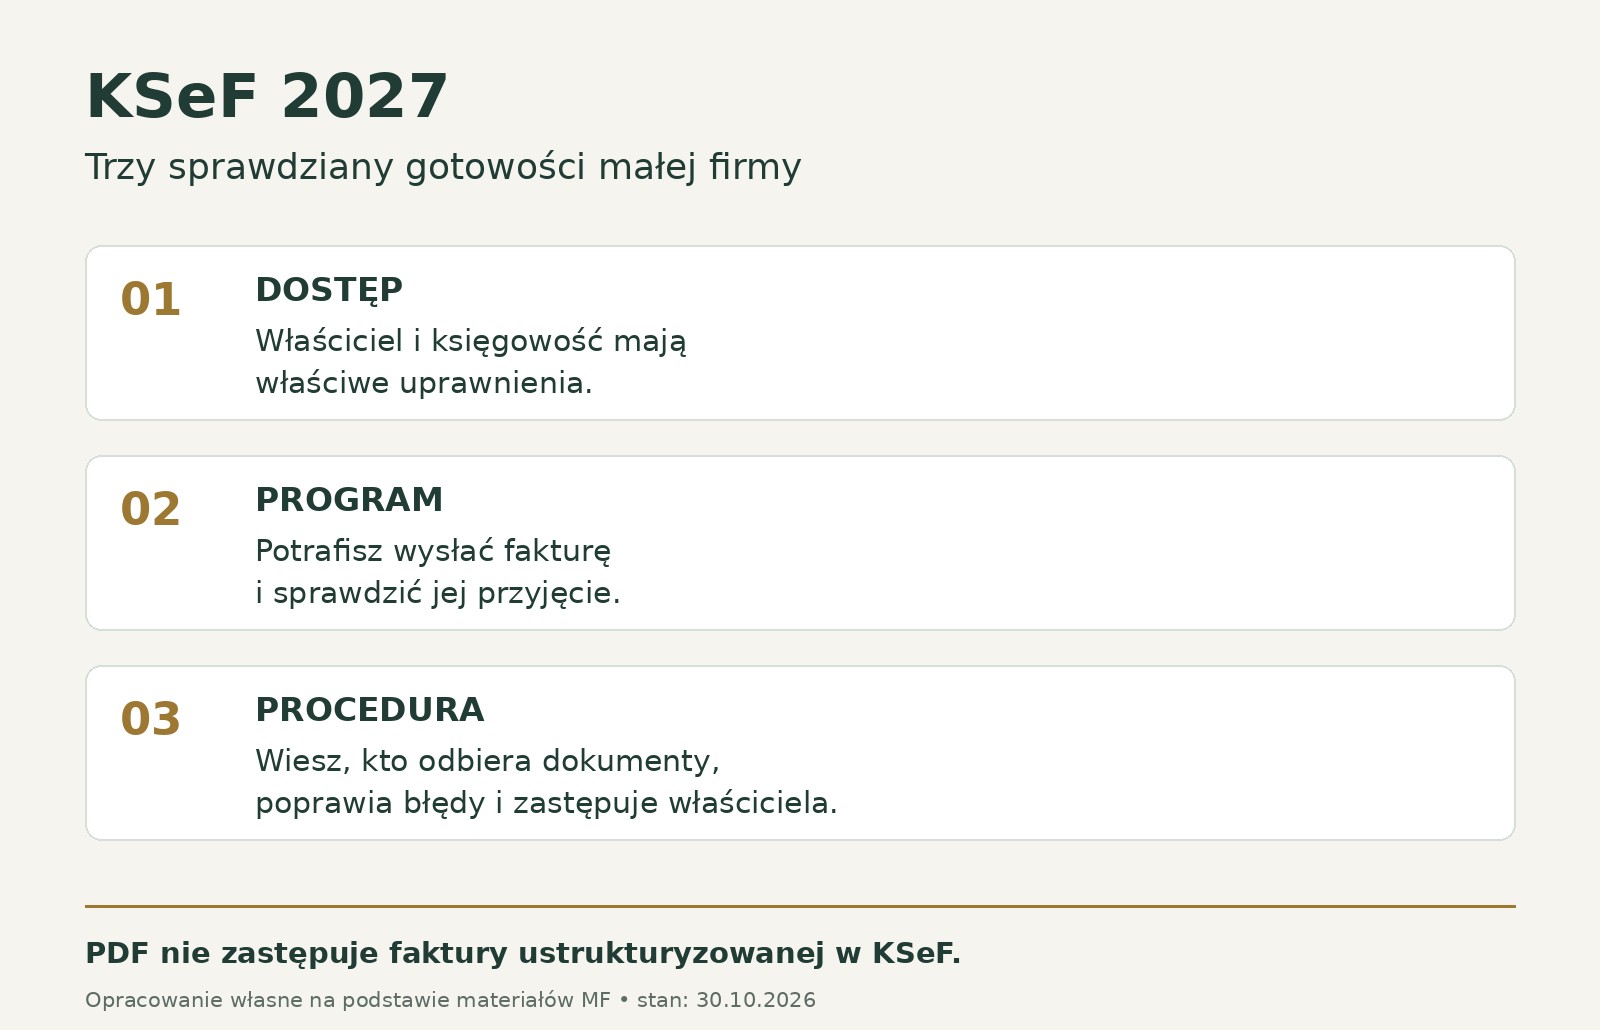
Przygotuj prosty podział: kto wystawia faktury, kto sprawdza odbiór dokumentów zakupowych, kto poprawia błędy, a kto nadaje i odbiera uprawnienia. Ustal zastępstwo na czas urlopu. Nie przekazuj współpracownikom prywatnych danych logowania właściciela; korzystaj z przewidzianych mechanizmów dostępu.
Certyfikat KSeF typu 1 służy do uwierzytelniania, natomiast typ 2 ma zastosowanie do potwierdzania tożsamości wystawcy w szczególnych trybach offline. Są generowane osobno. Zapytaj dostawcę programu, jakie rozwiązanie obsługuje i jak zabezpiecza poświadczenia, zamiast traktować wszystkie metody dostępu jako zamienne.
Bezpłatna aplikacja czy płatny program do faktur?
Ministerstwo Finansów udostępnia bezpłatne narzędzia, w tym Aplikację Podatnika KSeF i e-mikrofirmę. Alternatywą jest program komercyjny zintegrowany z KSeF. Dla firmy wystawiającej kilka dokumentów miesięcznie kosztowny system nie musi być potrzebny. Przy większej liczbie transakcji liczy się natomiast czas pracy i współpraca z księgowością.
Poniższa tabela przedstawia kryteria wyboru, nie ranking konkretnych produktów. Ceny i zakres funkcji trzeba sprawdzić u dostawcy.
| Obszar | Co sprawdzić? | Dlaczego to ważne? |
|---|---|---|
| Liczba dokumentów | Limity faktur sprzedaży, zakupów i użytkowników | Niski abonament może nie obejmować potrzebnej skali pracy. |
| Księgowość | Przekazywanie dokumentów i zgodność z programem biura | Brak integracji może oznaczać ponowne przepisywanie danych. |
| Kontrola wysyłki | Widoczny status, numer KSeF i informacja o odrzuceniu | Przycisk „wyślij” nie dowodzi skutecznego przyjęcia dokumentu. |
| Praca offline | Obsługa wymaganych trybów i późniejszego dosłania | Firma potrzebuje procedury również przy problemach technicznych. |
| Pełny koszt | Abonament, wdrożenie, wsparcie i eksport danych | Opłata miesięczna jest tylko częścią kosztu użytkowania. |
Przy porównaniu opcji policz także własny czas. Jeśli rozwiązanie oszczędza kilka godzin miesięcznie, jego cena może być uzasadniona. Jeśli dokłada ręczne czynności, tania oferta może pogarszać marżę netto firmy. Nie zakładaj jednak oszczędności bez przetestowania rzeczywistego procesu.
Przetestuj cały obieg, nie tylko logowanie
Udany test powinien zaczynać się od danych sprzedaży, a kończyć na prawidłowym dokumencie dostępnym dla księgowości. W środowisku testowym lub demo sprawdź przygotowanie faktury, wysyłkę i odczyt odpowiedzi systemu. Nie wysyłaj fikcyjnych transakcji do środowiska produkcyjnego.
Rozróżniaj własny numer faktury od numeru KSeF. Ten drugi nadaje system po przyjęciu dokumentu; pojawia się w Urzędowym Poświadczeniu Odbioru. W programie powinno być jasne, czy faktura jest robocza, wysyłana, przyjęta czy odrzucona. Sam wygenerowany PDF nie potwierdza zakończenia procesu.
Przygotuj kilka scenariuszy: zwykłą sprzedaż, zaliczkę, korektę oraz fakturę zakupową. Dla każdego ustal, gdzie właściciel sprawdza wynik i jak reaguje na błąd. Prosta instrukcja z odpowiedzialną osobą jest użyteczniejsza niż ogólna deklaracja, że „program wszystko załatwia”.
Warto też sprawdzić, czy numer dokumentu łatwo odnaleźć podczas rozmowy z klientem i czy biuro rachunkowe potrafi powiązać go z właściwą transakcją. Przećwicz to na kilku testowych dokumentach przed zmianą dotychczasowego sposobu pracy.
Co zrobić z błędną albo odrzuconą fakturą?
W standardowym trybie online odrzucony plik XML należy poprawić i przesłać ponownie. To inna sytuacja niż faktura już przyjęta do KSeF. Przyjętego dokumentu nie można po prostu otworzyć i nadpisać; potrzebna jest odpowiednia korekta.
Walidacja techniczna nie zastępuje kontroli merytorycznej. Ministerstwo wyjaśnia, że system może przyjąć dokument zawierający błędy rachunkowe albo niewłaściwe dane nabywcy. Dlatego przed wysyłką nadal trzeba sprawdzać kontrahenta, kwoty, stawki i treść transakcji. Automatyzacja przesyłania nie oznacza automatycznej poprawności rozliczenia.
Osobno uzgodnij z księgową rytm odbierania faktur zakupowych. Jeżeli każdy zakłada, że robi to druga strona, dokument może czekać mimo sprawnego działania systemu. Określ też sposób przekazywania informacji, których sama faktura nie wyjaśnia, na przykład czego dotyczył zakup i z jakim zleceniem jest związany. To praktyczne ustalenia organizacyjne, a nie dodatkowe wymogi techniczne KSeF.
Przygotuj procedurę na brak internetu
W trybie offline24 fakturę wystawia się elektronicznie, zgodnie z obowiązującą strukturą FA(3), i przesyła do KSeF niezwłocznie, najpóźniej następnego dnia roboczego. Nie jest to dowolne wystawienie papierowego dokumentu z obietnicą późniejszego przepisania.
Offline24, zapowiedziana niedostępność systemu i oficjalnie ogłoszona awaria mają odmienne reguły. Zapisz więc procedurę odpowiednią do danego zdarzenia: kto sprawdza komunikat, gdzie odkłada dokumenty oczekujące i kto pilnuje dosłania. Sposób udostępnienia faktury nabywcy i wymagane oznaczenia zależą także od rodzaju odbiorcy.
Czy odroczenie kar oznacza, że można poczekać?
Nie należy utożsamiać tych spraw. Rząd przyjął 20 października 2026 r. projekt odroczenia kar pieniężnych za błędy w KSeF do końca 2027 r. Na dzień przygotowania artykułu opisujemy rozwiązanie jako projekt, a nie jako potwierdzoną, obowiązującą zmianę.
Projekt nie przesuwa samego obowiązku korzystania z systemu. Ewentualny dłuższy okres bez tych sankcji nie zwalnia również z prawidłowego rozliczania podatków. Przygotowania powinny więc wynikać z obowiązków i potrzeb firmy, a nie z oczekiwania, że sankcje zostaną ponownie odsunięte.
Przy ustalaniu budżetu oddziel wydatki jednorazowe od stałych. Konfiguracja programu i przeszkolenie zastępcy to inne koszty niż comiesięczny abonament. Zbierz je w jednym zestawieniu i zapytaj biuro rachunkowe, które czynności obejmuje dotychczasowa umowa. Unikniesz sytuacji, w której obie strony oczekują dodatkowej pracy bez uzgodnienia jej zakresu.
Plan wdrożenia na najbliższe tygodnie
Zacznij od przeglądu transakcji i ustalenia zakresu obowiązku. Następnie zapewnij dostęp właściciela oraz biura rachunkowego, wybierz narzędzie i wykonaj test. Dopiero po nim dopracuj instrukcję codziennej pracy, zastępstwa i reakcję na odrzucenie dokumentu.
Na koniec sprawdź gotowość w praktyce: czy firma umie wystawić, odebrać, odnaleźć i skorygować fakturę bez improwizacji? Jeżeli tak, wdrożenie przestaje być wyłącznie zadaniem informatycznym. Staje się zwykłym, powtarzalnym elementem obsługi sprzedaży i zakupów.
Źródła
Materiały Ministerstwa Finansów: „Co warto wiedzieć przed startem II etapu wdrożenia Krajowego Systemu e-Faktur”, „Krok po kroku – jak uzyskać dostęp do KSeF”, „Certyfikaty KSeF”, „Tryb offline24”, „Pytania i odpowiedzi KSeF 2.0” oraz komunikat z 20 października 2026 r. o projekcie odroczenia kar. Dodatkowo: materiały MF „Poniżej 10 000 zł” oraz dla konsumentów i osób fizycznych oraz sejmowa informacja o przebiegu prac nad drukiem nr 3245.