

NBP kupuje złoto, wykorzystując aktywa walutowe zgromadzone w rezerwach dewizowych. Nie potrzebuje do tego osobnej dotacji z budżetu państwa ani zysku wypracowanego w danym roku. Zamienia jeden składnik swojego majątku na drugi. Pełna odpowiedź wymaga jednak kolejnego pytania: skąd bank centralny wziął wcześniej dolary i euro?
Rezerwy nie są workiem pieniędzy z podatków
Rezerwy dewizowe to płynne aktywa zagraniczne pozostające pod kontrolą banku centralnego. Obejmują między innymi zagraniczne papiery wartościowe, środki na rachunkach i lokatach oraz złoto monetarne. Termin „dewizowe” jest więc szerszy niż „walutowe”: złoto również należy do rezerw, chociaż nie jest walutą obcą.
Ich gromadzenie i zarządzanie nimi jest zadaniem NBP określonym w art. 52 ustawy o Narodowym Banku Polskim. Rezerwy służą bezpieczeństwu płatniczemu i wiarygodności finansowej kraju. Nie są rachunkiem wydatków rządu ani oszczędnościami, które minister finansów może swobodnie przeznaczyć na drogi lub emerytury.
Ważna jest także różnica między majątkiem a dochodem. Gospodarstwo domowe może kupić złoto, sprzedając posiadane obligacje, nawet jeśli w danym miesiącu niewiele zarobiło. Podobna logika zamiany aktywów pomaga zrozumieć zakup NBP, choć sam bank centralny działa według innych zasad niż gospodarstwo domowe.
Jak waluty trafiają do banku centralnego?
Jednym z mechanizmów jest zakup walut obcych od klientów NBP, w tym Ministerstwa Finansów. Jeżeli państwo otrzymuje euro i sprzedaje je NBP za złote, bank centralny uzyskuje aktywo w euro, a sprzedający otrzymuje należność w złotych. Znaczenie mają przy tym faktycznie przeprowadzone transakcje, a nie sam napływ waluty do Polski.
Waluty sektora publicznego mogą pochodzić między innymi ze środków europejskich lub finansowania zagranicznego. Nie oznacza to jednak, że każdy unijny przelew automatycznie powiększa rezerwy. Waluta musi zostać odpowiednio rozliczona lub sprzedana bankowi centralnemu. Wymiana przeprowadzona na rynku przez inny podmiot nie jest tym samym zdarzeniem.
Rezerwy zmieniają się również wskutek płatności zagranicznych i dochodów z inwestowania. Odsetki od obligacji czy lokat dostarczają wpływów walutowych. Osobnym czynnikiem są zmiany wyceny: wzrost ceny posiadanych aktywów może podnieść wartość rezerw bez nowego transferu pieniędzy. Przy umocnieniu złotego ich równowartość w PLN może natomiast spaść.
Znaczenie skupu walut w praktyce potwierdza dokument NBP „Wykonanie założeń polityki pieniężnej na rok 2024”. Wskazuje on skup netto walut obcych o wartości 74,1 mld zł jako najważniejszy czynnik zwiększający poziom bonów pieniężnych w tym roku. To ślad związku między operacjami walutowymi a płynnością banków.
Czy NBP po prostu drukuje pieniądze?
NBP jest emitentem złotego i może tworzyć pieniądz banku centralnego poprzez zapisy na rachunkach. Nie musi wcześniej zebrać złotych z podatków, aby rozliczyć zakup waluty. W uproszczeniu: kupując euro, zwiększa swoje aktywa zagraniczne i zapisuje odpowiadające im zobowiązanie w złotych. Nie jest to tworzenie majątku bez żadnej drugiej strony bilansu.
Bank centralny nie może jednak wyemitować dolarów ani euro. Aby zapłacić nimi za złoto, musi nimi dysponować lub pozyskać je w transakcji. Hasło „drukowanie pieniędzy na złoto” łączy zatem dwa różne etapy: pozyskiwanie aktywów zagranicznych oraz późniejszą zmianę ich struktury.
Rozliczenie skupu walut może zwiększyć płynność sektora bankowego; przy transakcjach z rządem znaczenie ma także moment wydatkowania złotych z rachunku budżetowego. NBP może absorbować nadpłynność, emitując bony pieniężne. Banki zamieniają wtedy środki na rachunkach na oprocentowany instrument banku centralnego. To tak zwana sterylizacja.
Nie wynika z tego automatyczny, proporcjonalny wzrost cen w sklepach. Skutki zależą od całej polityki pieniężnej, stóp procentowych, kredytu i popytu. Nie wynika też, że operacja jest darmowa: obsługa instrumentów absorbujących płynność kosztuje, a rentowność aktywów zagranicznych może różnić się od kosztu zobowiązań w złotych.
Co dzieje się podczas samego zakupu złota?
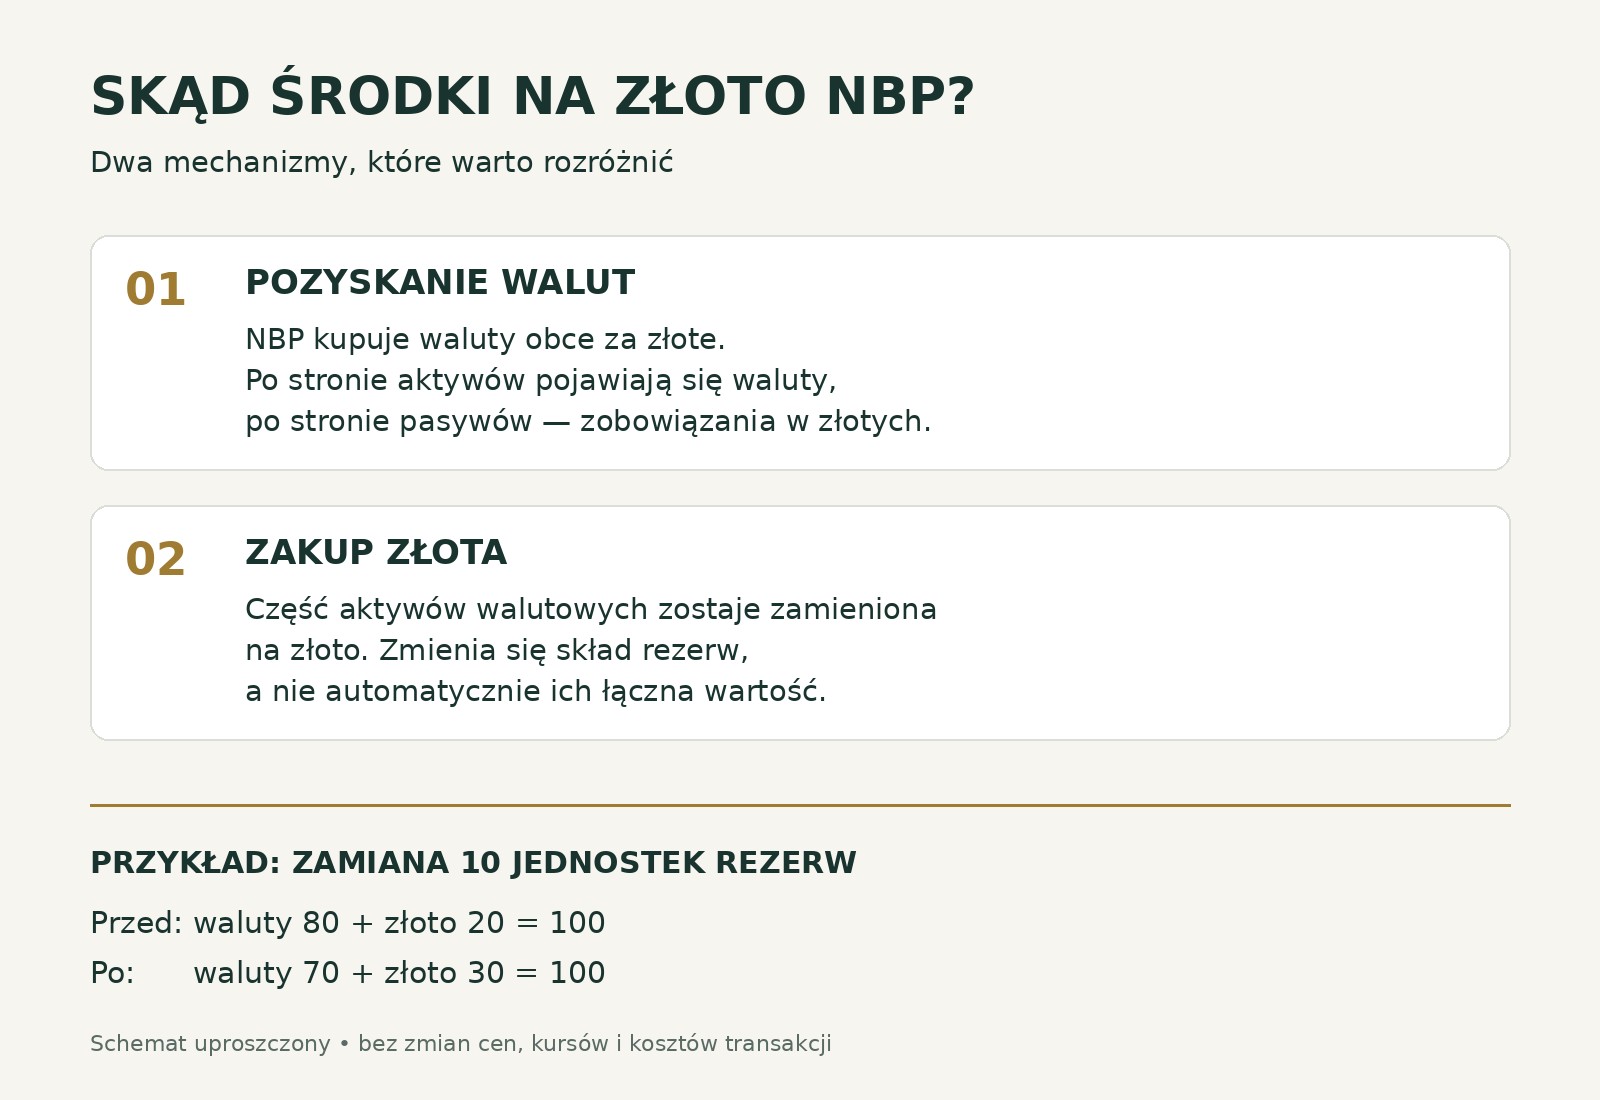
Załóżmy, że bank centralny ma część rezerw w zagranicznych obligacjach i na rachunkach walutowych. Może wykorzystać dostępne środki, wpływy z zapadających papierów lub sprzedaży części instrumentów, aby rozliczyć zakup kruszcu. W efekcie maleje jeden składnik aktywów rezerwowych, a rośnie drugi.
Jeżeli wymiana odbywa się po wartości rynkowej, sam zakup nie tworzy dodatkowych rezerw. Pomijając opłaty, zmiany cen i kursów, ich łączna wartość pozostaje taka sama. Nie trzeba również w tym momencie tworzyć nowych złotych, jeśli płatność jest pokrywana z już posiadanych aktywów walutowych.
Sam komunikat o zakupie nie pozwala odtworzyć każdej operacji rozliczeniowej. Do tego potrzebne byłyby szczegóły dotyczące terminów płatności, wykorzystanych rachunków i instrumentów. Opis mechanizmu nie powinien więc udawać wiedzy o konkretnych przelewach, których bank centralny publicznie nie ujawnił.
Trzy operacje, trzy różne skutki
W przykładzie przyjmujemy portfel wart 100 umownych jednostek: 80 w aktywach walutowych i 20 w złocie. Każdy wiersz pokazuje osobny wariant względem tego samego stanu początkowego. Pomijamy prowizje i pozostałe zmiany rynkowe.
| Operacja | Waluty / złoto / razem | Co naprawdę się zmienia? |
|---|---|---|
| Zakup złota za 10 jednostek z rezerw walutowych | 70 / 30 / 100 | Udział złota rośnie z 20% do 30%, bez wzrostu sumy rezerw. |
| Zakup walut obcych o wartości 10 jednostek | 90 / 20 / 110 | Przybywa aktywów walutowych; transakcja ma też odpowiednik w pasywach. |
| Wzrost wartości posiadanego złota o 25% | 80 / 25 / 105 | Rośnie wycena, chociaż nie kupiono ani grama złota. |
To rozróżnienie pozwala poprawnie czytać komunikaty o rekordowych rezerwach. Wzrost wartości kruszcu nie musi oznaczać nowych zakupów. Rosnący udział złota może wynikać zarówno z dokupowania sztab, jak i z jego drożenia względem pozostałych składników portfela.
Dlaczego bank centralny wybiera właśnie złoto?
Fizyczne złoto nie jest zobowiązaniem emitenta, więc nie niesie ryzyka jego niewypłacalności tak jak obligacja. Może też różnicować ryzyko portfela. NBP wskazuje na jego strategiczny charakter i rolę w warunkach podwyższonej niepewności. Nie oznacza to jednak gwarancji wzrostu ceny podczas każdego kryzysu.
Kruszec ma koszty przechowywania, ubezpieczenia i obsługi. Samo posiadanie sztab nie zapewnia kuponu odsetkowego. Zamiana obligacji na złoto oznacza więc także rezygnację z części potencjalnych odsetek. Do tego dochodzi zmienność ceny oraz kursów walut, które wpływają na wartość zasobu wyrażoną w złotych.
Dlatego sensowna ocena zakupu powinna obejmować bezpieczeństwo, płynność, wielkość całych rezerw i strukturę portfela. Sam fakt, że cena złota ostatnio rosła, nie wystarcza do uzasadnienia dowolnie dużego zakupu. Zadaniem banku centralnego jest utrzymywanie odporności finansowej, a nie wyłącznie maksymalizacja krótkoterminowej stopy zwrotu.
Jak można kupować złoto i jednocześnie wykazywać stratę?
Roczny wynik finansowy nie jest stanem rachunku bankowego. Strata może wynikać między innymi z kosztów polityki pieniężnej i różnic kursowych, podczas gdy bank nadal posiada znaczny portfel aktywów zagranicznych. Nie ma więc sprzeczności w samym współistnieniu straty i zakupów złota.
W sprawozdaniu finansowym za 2025 r. NBP wykazał stratę około 35,7 mld zł, a bilansowa wartość złota i należności w złocie wyniosła około 275,6 mld zł. Pierwsza liczba opisuje wynik rocznej działalności, druga stan określonych aktywów na koniec roku. Nie można traktować ich jak wydatków i dochodów jednego domowego budżetu.
Niezrealizowany wzrost wyceny złota również nie jest gotówką gotową do przekazania państwu. Zasady rachunkowości NBP odróżniają takie przychody od wyniku finansowego. Ewentualna sprzedaż złota przyniosłaby wpływ walutowy, ale jednocześnie zmniejszyłaby zasób kruszcu; nie pozwala dwa razy wykorzystać tej samej wartości.
Dlaczego nie można wydać tych samych rezerw dwa razy?
Wyobraźmy sobie, że NBP sprzedałby część zagranicznych obligacji i za uzyskaną walutę kupił złoto. Po operacji nie ma jednocześnie dawnych obligacji i dodatkowych sztab. Ma mniej pierwszego aktywa i więcej drugiego. Właśnie dlatego nagłówka o wielomiliardowych zakupach nie należy odczytywać jako informacji o podobnym przyroście bogactwa kraju.
Podobnie sprzedaż złota za dolary oznaczałaby powrót od kruszcu do aktywów walutowych. Gdyby następnie bank sprzedawał te dolary za złote, byłaby to kolejna, odrębna operacja wpływająca na jego bilans i płynność. Każdy etap ma własne skutki; żadnego nie można zastąpić prostym założeniem, że istnieje jedna uniwersalna pula pieniędzy do dowolnego wykorzystania.
Co z tego wynika dla podatnika?
Zakup złota nie wymaga osobnego podatku ani pozycji wydatkowej w ustawie budżetowej. Nie znaczy to, że jego skutki są obojętne dla finansów publicznych. Koszty utrzymania rezerw, ryzyko inwestycyjne i wynik NBP mogą pośrednio wpływać na możliwość wpłaty zysku do budżetu. Są to jednak inne zależności niż bezpośrednie finansowanie sztab podatkami.
Najtrafniejsza odpowiedź na pytanie o źródło pieniędzy brzmi: NBP wykorzystuje posiadane aktywa walutowe, które wcześniej pozyskiwał w swoich operacjach i poprzez inwestowanie rezerw. Zakup złota zmienia skład tego majątku. Dopiero osobna analiza pokazuje, jak rezerwy powstały, ile kosztuje ich utrzymanie i jakie ryzyko wiąże się z ich strukturą.
Źródła i podstawa opracowania
Opracowanie oparto na ustawie o Narodowym Banku Polskim, w szczególności art. 52; sprawozdaniu finansowym NBP na 31 grudnia 2025 r.; dokumencie NBP „Wykonanie założeń polityki pieniężnej na rok 2024”; materiałach edukacyjnych NBP „Rezerwy dewizowe. Czym są i jaka jest ich wysokość w Polsce?” oraz „Złoto jako składnik rezerw dewizowych NBP”; a także analizie Banku Rozrachunków Międzynarodowych „Monetary policy operational frameworks – a new taxonomy” z 2025 r. Przykłady liczbowe są ilustracyjne, nie przedstawiają konkretnych transakcji NBP.