

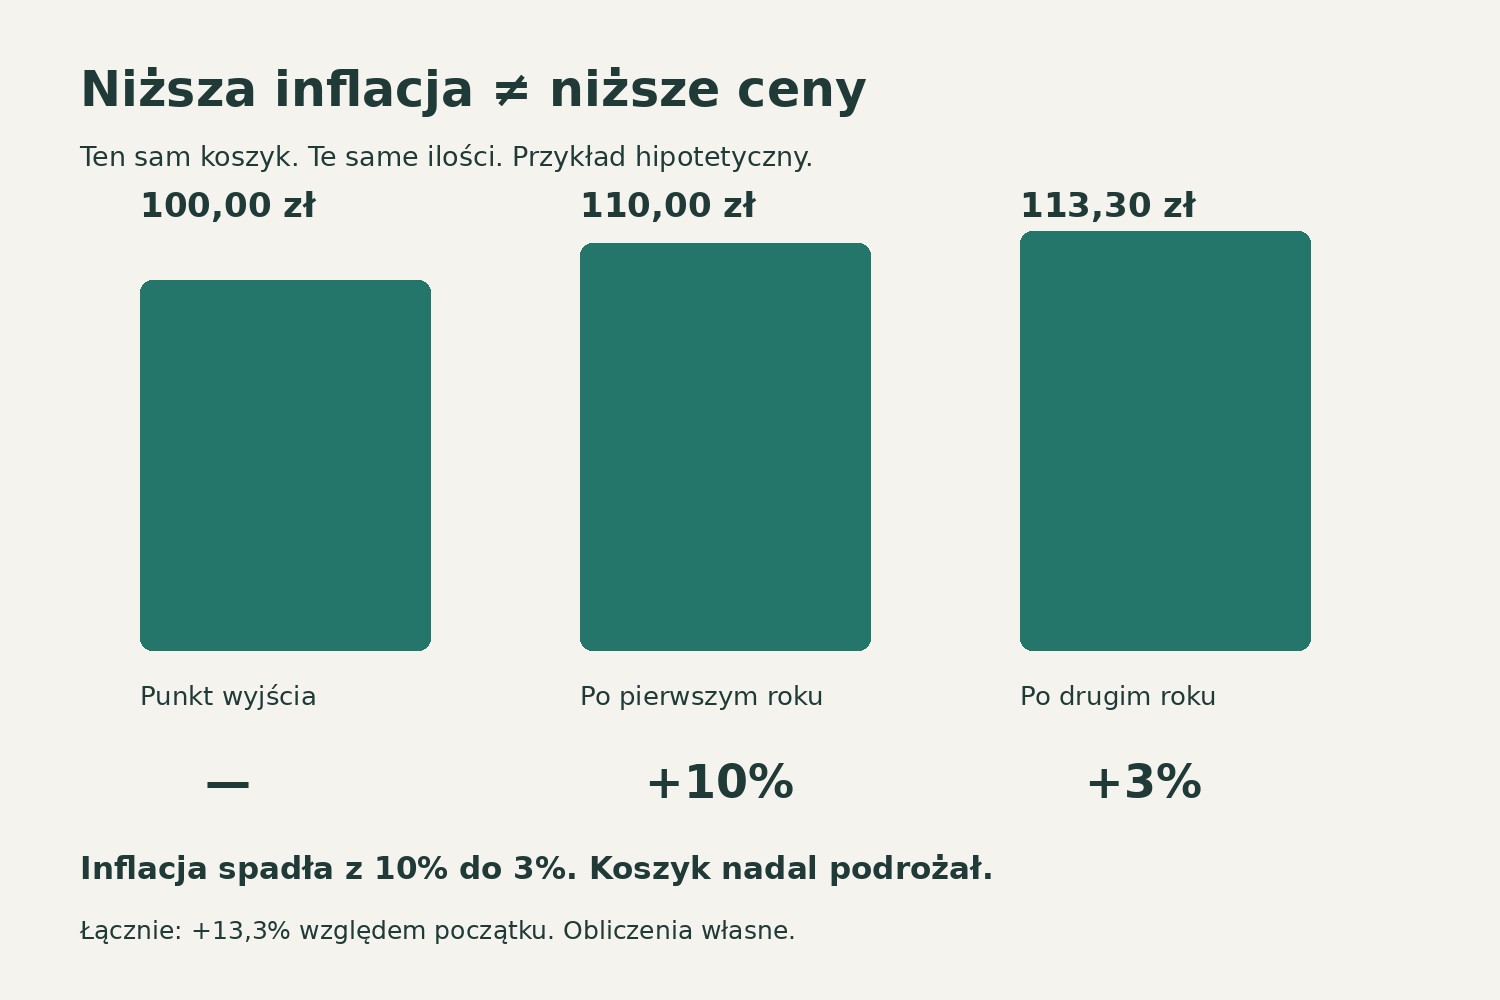
Spadek inflacji oznacza zwykle, że ceny rosną wolniej, a nie że wracają do wcześniejszego poziomu. Jeżeli koszyk zakupów podrożał najpierw o 10%, a później o 3%, nadal płacimy więcej. Do obniżenia ogólnego poziomu cen potrzebny byłby jego spadek, czyli deflacja. To rozróżnienie tłumaczy, dlaczego komunikat o niższej inflacji może być prawdziwy, choć przy kasie nie odczuwamy ulgi.
W dyskusji mieszają się trzy pytania: ile kosztują produkty, jak szybko zmieniają się ich ceny i ile możemy kupić za swoje dochody. Każde wymaga innej miary. Dopiero ich rozdzielenie pozwala sensownie ocenić zarówno wiadomości gospodarcze, jak i własny budżet.
Inflacja a ceny: poziom i tempo to różne rzeczy
Poziom ceny odczytujemy z etykiety: chleb kosztuje przykładowo 6 zł. Inflacja opisuje procentową zmianę cen szerokiego koszyka dóbr i usług w określonym czasie. Pojedynczy drożejący produkt nie wystarcza, aby opisać sytuację całej gospodarki. Podobnie promocja na masło nie dowodzi, że inflacja zniknęła.
Wyobraźmy sobie samochód, który zwalnia ze 100 do 30 kilometrów na godzinę. Nadal jedzie naprzód. Analogicznie dodatnia inflacja, nawet znacznie niższa niż wcześniej, oznacza dalszy wzrost ogólnego poziomu cen. Wyhamowanie wzrostu nazywamy dezinflacją. Deflacja oznacza spadek ogólnego poziomu cen; przecena jednego towaru nią nie jest.
Ważna jest również jednostka. Spadek inflacji z 10% do 3% to zmniejszenie jej o 7 punktów procentowych. Nie oznacza obniżenia cen o 7%. Mylenie tych pojęć prowadzi do oczekiwania przecen, których sam odczyt statystyczny wcale nie zapowiada.
Co dzieje się z rachunkiem, gdy inflacja spada?
Poniższy przykład jest hipotetyczny, a nie opisem inflacji w Polsce. Przyjmujemy identyczny koszyk i te same ilości produktów, bez promocji oraz zmiany jakości. Kwoty pokazują koszt całego koszyka w złotych, a procenty zmianę względem poprzedniego roku.
| Moment lub scenariusz | Zmiana roczna | Koszt koszyka | Względem początku |
|---|---|---|---|
| Punkt wyjścia | — | 1000,00 zł | 0% |
| Po pierwszym roku | +10% | 1100,00 zł | +10% |
| Po drugim roku | +3% | 1133,00 zł | +13,3% |
| Trzeci rok: ceny bez zmian | 0% | 1133,00 zł | +13,3% |
| Alternatywny trzeci rok: spadek cen | −2% | 1110,34 zł | +11,034% |
Dwa ostatnie wiersze to alternatywy, oba liczone od 1133 zł. Nawet spadek cen o 2% nie przywraca poziomu początkowego. Wcześniejsze podwyżki nie znikają automatycznie wraz z niższym wskaźnikiem.
Procenty trzeba mnożyć, a nie po prostu dodawać: 1000 × 1,10 × 1,03 = 1133. Łączny wzrost wynosi więc 13,3%, nie 13%. Dodatkowe 0,3 punktu procentowego bierze się z tego, że drugi wzrost obejmuje również wcześniejszą podwyżkę. W dłuższym okresie ta różnica ma coraz większe znaczenie.
Dlaczego inflacja roczna może maleć bez przecen?
Odczyt rok do roku porównuje dany miesiąc z tym samym miesiącem poprzedniego roku. Odczyt miesiąc do miesiąca zestawia go z miesiącem bezpośrednio poprzedzającym. GUS publikuje wskaźniki o różnych podstawach porównania, dlatego sam procent bez wskazania okresu jest niepełną informacją.
Rozważmy kolejny wymyślony przykład. Rok temu koszyk kosztował 100 zł w styczniu i 110 zł w lutym. W bieżącym roku kosztuje 112 zł w styczniu oraz 113 zł w lutym. Roczna dynamika spada z 12% w styczniu do około 2,7% w lutym. Jednocześnie między styczniem a lutym bieżącego roku koszyk drożeje o około 0,9%.
To ilustracja efektu bazy: tegoroczne ceny porównujemy z coraz wyższym poziomem sprzed roku. Nie oznacza to błędu w statystyce. Pokazuje jedynie, że słabsza dynamika roczna nie musi wynikać z bieżącego spadku cen. Warto czytać oba porównania, pamiętając, że pojedynczy miesiąc może być nietypowy.
Dlaczego własne zakupy drożeją inaczej niż koszyk statystyczny?
W pomiarze inflacji poszczególne kategorie mają różne znaczenie, zależne od udziału w wydatkach gospodarstw domowych. Tymczasem jeden dom wydaje dużo na dojazdy, inny na żywność, a jeszcze inny na mieszkanie. Wskaźnik ogólny nie jest indywidualnym rachunkiem każdej rodziny.
Dla uproszczenia załóżmy, że połowa naszego budżetu przypada na kategorię drożejącą o 8%, a połowa na kategorię bez zmian. Przy niezmienionych ilościach osobisty koszyk drożeje o 4%. Gdy w innym domu pierwsza kategoria zajmuje tylko jedną czwartą wydatków, analogiczny wzrost wyniesie 2%. Żadna z rodzin nie musi błędnie oceniać własnych rachunków.
Porównanie samych sum na paragonach też może mylić. Większy rachunek bywa skutkiem kupienia większej ilości produktów. Z kolei utrzymanie wydatków dzięki rezygnacji z części zakupów nie oznacza stabilności cen. Warto kontrolować ceny jednostkowe, na przykład za kilogram, oraz porównywać podobną jakość i gramaturę.
Czy niższe koszty firm powinny obniżyć ceny?
Tańszy surowiec nie przekłada się mechanicznie na identyczną obniżkę produktu. Rozważmy czysto hipotetyczną piekarnię: surowce odpowiadają za 20 zł ze 100 zł kosztów danej partii. Ich przecena o 10% zmniejsza koszt o 2 zł. Jeżeli pozostałe koszty nie maleją, cała partia nie staje się tańsza o 10%.
Nawet ten rachunek nie wyznacza automatycznie ceny detalicznej. Potrzebne byłyby informacje o zapasach, umowach, pozostałych wydatkach i warunkach sprzedaży. Przy ocenianiu cen pomaga rozróżnienie marży brutto i marży netto. Sam wysoki paragon nie pozwala ustalić, ile zarabia sprzedawca.
Nie wynika z tego, że obniżki są niemożliwe. Wynika natomiast, że do ich wyjaśnienia potrzeba danych o konkretnym rynku. Ogólny wskaźnik inflacji nie rozstrzyga, czy cena konkretnego produktu jest uzasadniona, ani czy zmieni się podczas kolejnych zakupów.
Kiedy domowy budżet naprawdę odczuje poprawę?
Dla gospodarstwa domowego liczy się relacja dochodów do cen. Jeśli miesięczny dochód wzrasta z 5000 do 5300 zł, a koszt porównywalnego koszyka rośnie o 3%, siła nabywcza zwiększa się o około 2,9%. Obliczenie wygląda następująco: 1,06 ÷ 1,03 − 1. Odejmowanie 6% i 3% daje tylko przybliżenie.
Możliwa jest więc poprawa bez powrotu dawnych etykiet: dochód pozwala kupić więcej mimo wyższych cen. Odwrotnie, niska inflacja nie gwarantuje ulgi osobie, której dochód spadł. Podobne rozróżnienie wartości nominalnych i realnych przydaje się przy interpretowaniu danych o polskiej gospodarce i PKB.
Praktyczny pomiar warto oprzeć na kilku miesiącach. Zapisz ilości i ceny powtarzalnych zakupów, oddziel wydatki jednorazowe, a następnie porównaj koszt tego samego zestawu. Równolegle sprawdź dochód pozostający po stałych opłatach. Taki obraz lepiej odpowiada na pytanie o kondycję budżetu niż wspomnienie pojedynczej wyjątkowo niskiej ceny sprzed kilku lat.
Jak sprawdzić, czy podwyżka została odrobiona?
Własne porównanie warto zacząć od wybrania daty bazowej. Bez niej zdanie „jest już taniej” może oznaczać zarówno obniżkę od ostatniego miesiąca, jak i powrót do poziomu sprzed dwóch lat. To różne twierdzenia. Jeśli produkt kosztował 100 zł, następnie 120 zł, a teraz 114 zł, potaniał o 5% od szczytu, ale pozostaje o 14% droższy niż na początku.
Podobna pułapka dotyczy oczekiwania, że spadek o tyle samo procent cofnie wzrost. Po podwyżce ze 100 do 110 zł obniżka o 10% daje 99 zł. Aby wrócić dokładnie do 100 zł, wystarczy spadek o około 9,09%. Wynika to ze zmiany podstawy obliczenia: obniżkę liczymy od 110 zł, nie od 100 zł.
W budżecie można wykorzystać ten mechanizm bez skomplikowanego arkusza. Wybierz kilkanaście regularnie kupowanych pozycji i zapisz ich ceny jednostkowe w dwóch terminach. Jeśli opakowanie zmniejszyło się z kilograma do 900 gramów, przelicz obie ceny na kilogram. Utrzymanie kwoty na etykiecie przy mniejszej zawartości nie oznacza utrzymania ceny tej samej ilości produktu.
Taka lista nie zastępuje oficjalnego pomiaru inflacji, lecz służy innemu zadaniu: pokazuje zmianę kosztu twoich konkretnych potrzeb. Dzięki stałym ilościom oddzielasz zmianę cen od zmiany zachowania, na przykład rzadszego kupowania droższej żywności.
Czy powrót dawnych cen powinien być celem?
Trwała, szeroka deflacja związana ze słabym popytem może skłaniać do odkładania zakupów i pogarszać sytuację przedsiębiorstw. EBC wskazuje również ryzyka dla zatrudnienia. Nie należy jednak utożsamiać tych zagrożeń z każdą korzystną przeceną: obniżki wynikające z wydajniejszej produkcji mają inne znaczenie niż powszechny spadek cen podczas załamania popytu.
Działania banku centralnego warto oceniać według ich konkretnego celu. Zarządzanie rezerwami, opisane w artykule o tym, skąd NBP ma pieniądze na zakup złota, jest odrębnym zagadnieniem od interpretacji wskaźnika cen konsumpcyjnych. Sam komunikat o niższej inflacji nie stanowi obietnicy cofnięcia wcześniejszych podwyżek.
Przy kolejnym odczycie sprawdź więc, co jest porównywane, czy dynamika pozostaje dodatnia oraz jak zmienia się własny koszyk. Niższa inflacja może oznaczać korzystniejsze tempo zmian. O tym, czy żyje się taniej lub łatwiej, rozstrzyga dopiero zestawienie cen, potrzeb i dochodów.
Źródła
Europejski Bank Centralny — „What is inflation?”.
Europejski Bank Centralny — „Why are stable prices important?”.
Europejski Bank Centralny — Monthly Bulletin, marzec 2009, ramka o deflacji i dezinflacji; wykorzystano definicje, bez historycznych parametrów polityki pieniężnej.
Główny Urząd Statystyczny — „Miesięczne wskaźniki cen towarów i usług konsumpcyjnych od 1982 r.”.
Przykłady liczbowe i obliczenia: opracowanie własne. Stan weryfikacji źródeł: 1 listopada 2026 r.