

Aby sprawdzić, czy zysk spółki zamienia się w gotówkę, porównaj wynik netto z przepływami operacyjnymi, wyjaśnij różnicę i odejmij wydatki inwestycyjne według jasno określonej definicji. Tak otrzymasz prostą miarę wolnych przepływów pieniężnych. Dodatni wynik księgowy nie gwarantuje, że firma ma środki na inwestycje, spłatę długu lub wypłatę dla właścicieli.
Nie wystarczy jednak jedna liczba FCF z prezentacji inwestorskiej. Trzeba wiedzieć, co obejmuje, z jakiego okresu pochodzi i czy wynika z powtarzalnej działalności. Ten sam poziom wolnej gotówki może oznaczać zdrowy biznes albo chwilowe odłożenie wydatków, które powrócą w następnym roku.
Dlaczego zysk i gotówka to różne wielkości?
Rachunek wyników ujmuje przychody i koszty według zasad rachunkowości, a nie wyłącznie momentu przelewu. Sprzedaż z odroczonym terminem zapłaty może zwiększyć wynik, chociaż klient jeszcze nie zapłacił. Amortyzacja z kolei obciąża wynik okresu, choć nie oznacza bieżącego wydania gotówki w tej samej kwocie.
Amerykańska Komisja Papierów Wartościowych i Giełd w przewodniku po sprawozdaniach rozdziela ocenę rentowności od informacji o przepływie pieniędzy. To dwa uzupełniające się obrazy firmy. Marża brutto i netto pomagają ocenić wynik sprzedaży, ale nie mówią samodzielnie, kiedy środki wpłynęły na rachunek.
Należności, zapasy i zobowiązania
Wzrost należności może oznaczać, że część sprzedaży czeka na zapłatę. Większy zapas wymaga finansowania towarów lub materiałów przed ich wykorzystaniem. Zwiększenie zobowiązań wobec dostawców może natomiast chwilowo zatrzymać pieniądze w firmie, ponieważ część płatności nastąpi później.
Żaden z tych ruchów nie jest automatycznie dobry ani zły. Rosnąca firma może budować zapasy przed sezonem. Problem pojawia się wtedy, gdy należności nie są ściągalne, towary zalegają albo poprawa gotówki opiera się na coraz późniejszym płaceniu kontrahentom. Do oceny potrzebne są noty i kontekst działalności.
Od czego zacząć w rachunku przepływów?
IAS 7 dzieli przepływy na operacyjne, inwestycyjne i finansowe. Część operacyjna dotyczy podstawowej działalności zarobkowej. Część inwestycyjna obejmuje między innymi nabywanie i zbywanie aktywów długoterminowych, a finansowa zmiany kapitału i finansowania dłużnego.
Przy metodzie pośredniej wynik jest korygowany o pozycje niegotówkowe, przesunięcia płatności oraz elementy związane z pozostałymi obszarami. Dlatego przepływu operacyjnego nie wyznacza się przez proste dodanie amortyzacji do zysku. Korekt może być znacznie więcej.
Nie myl przyrostu salda z zarabianiem gotówki
Saldo pieniędzy może rosnąć dzięki nowemu kredytowi albo emisji akcji. To realny dopływ środków, ale nie dowód, że podstawowy biznes sam finansuje swoje potrzeby. Podobnie sprzedaż nieruchomości może poprawić saldo mimo słabych wpływów z bieżącej działalności.
Najpierw ustal źródło gotówki, dopiero potem oceniaj jej ilość. W analizie spółki przepływy operacyjne, zadłużenie i sprzedaż aktywów powinny być widoczne osobno. Łączenie ich w jedną korzystną liczbę utrudnia ocenę powtarzalności.
Jak obliczyć wolne przepływy pieniężne?
Prosty wariant stosowany w analizie to FCF równe przepływom operacyjnym pomniejszonym o nakłady inwestycyjne na aktywa trwałe, często nazywane CAPEX. Takie podejście opisuje między innymi podręcznik OpenStax. Nie należy jednak utożsamiać go z każdą miarą nazywaną FCF przez emitenta.
Sprawdź, czy spółka odejmuje zakupy wartości niematerialnych, jak traktuje leasing i czy uwzględnia wpływy ze sprzedaży aktywów. Przy porównaniu firm potrzebujesz tej samej definicji. W przeciwnym razie różnica może wynikać z konstrukcji wskaźnika, a nie jakości biznesu.
Nie odejmuj bez zastanowienia całego salda przepływów inwestycyjnych. Może zawierać przejęcia, sprzedaż aktywów lub operacje na inwestycjach finansowych. Do prostego rachunku CFO minus CAPEX wybierz konkretne wydatki wskazane w przyjętej definicji i zachowaj konsekwencję.
Przykład: zysk jest dodatni, a FCF niewielkie
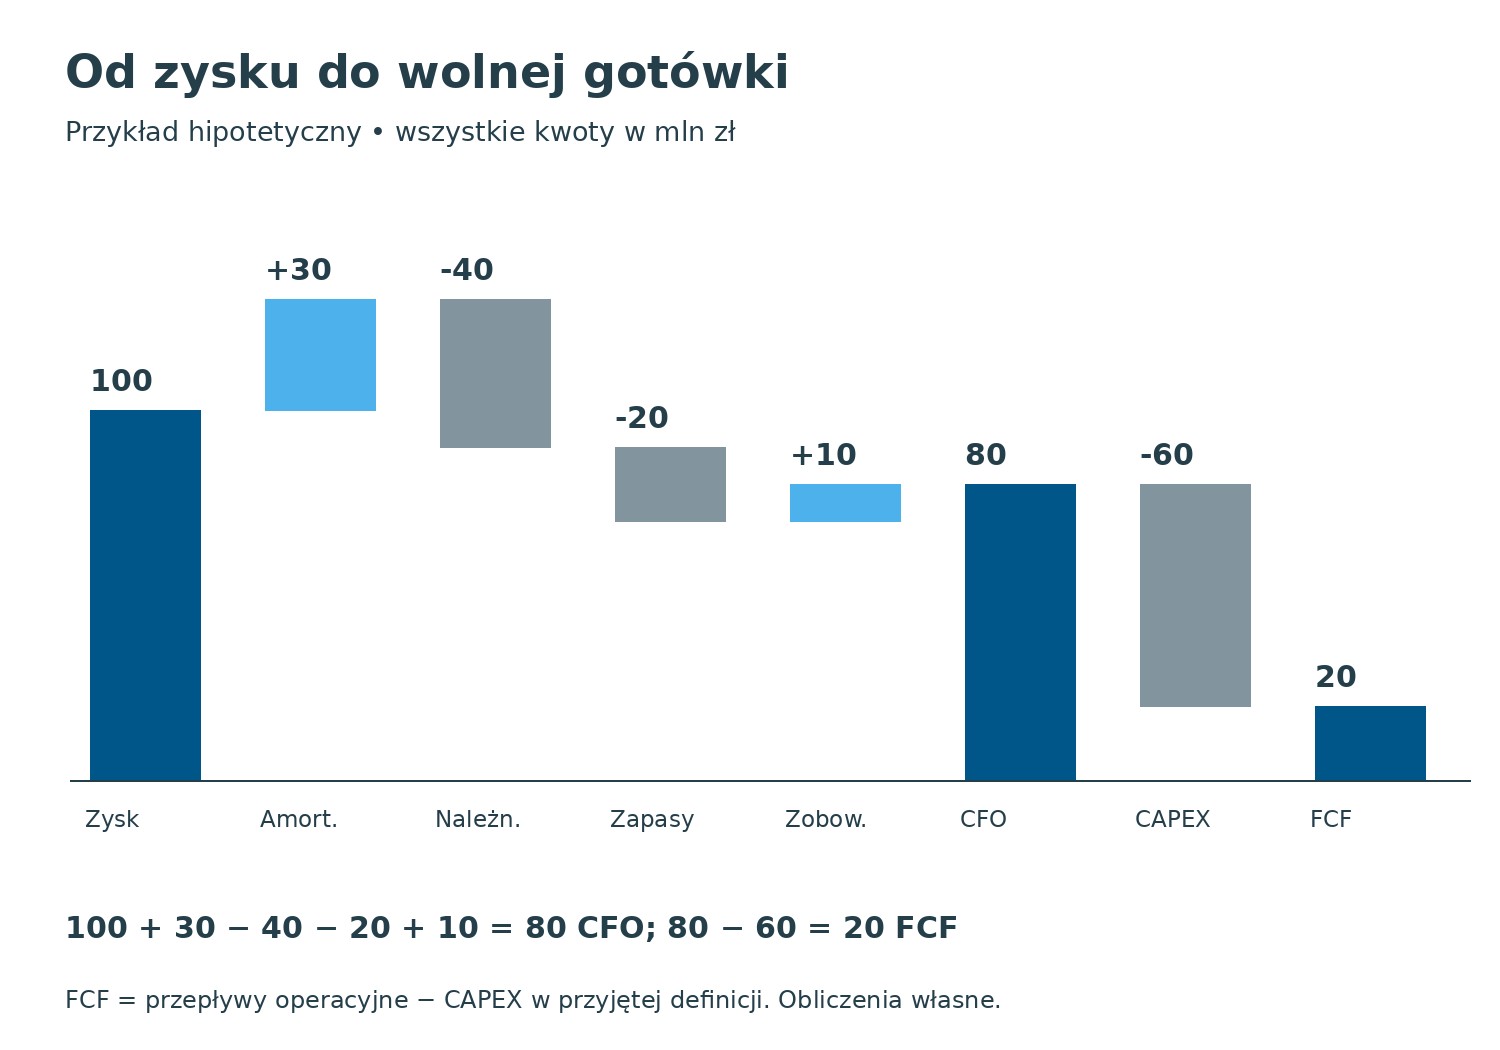
Poniższe dane dotyczą hipotetycznej spółki i jednego roku. Wszystkie kwoty wyrażono w milionach złotych. Upraszczamy rachunek: pomijamy inne korekty, a zmiany kapitału obrotowego pokazujemy jako ich wpływ na gotówkę. CAPEX oznacza tu gotówkowe zakupy rzeczowych aktywów trwałych i wartości niematerialnych.
| Pozycja | Kwota | Znaczenie dla rachunku |
|---|---|---|
| Zysk netto | 100 mln zł | Punkt wyjścia |
| Amortyzacja | +30 mln zł | Korekta kosztu niegotówkowego |
| Wzrost należności operacyjnych | −40 mln zł | Gotówka nie wpłynęła jeszcze od klientów |
| Wzrost zapasów | −20 mln zł | Środki zaangażowane w zapasy |
| Wzrost zobowiązań operacyjnych | +10 mln zł | Płatności pozostawione na później |
| Przepływy operacyjne, CFO | 80 mln zł | 100 + 30 − 40 − 20 + 10 |
| CAPEX | −60 mln zł | Gotówkowe nakłady inwestycyjne |
| FCF w przyjętej definicji | 20 mln zł | 80 − 60 |
Obliczenia własne. Zysk netto wynosi 100 mln zł, ale po inwestycjach pozostaje 20 mln zł wolnego przepływu według tej definicji. Relacja CFO do zysku wynosi 80%, a FCF do zysku 20%. To opis przykładu, nie uniwersalny próg jakości.
Jak rozpoznać poprawę, która może się nie powtórzyć?
Uwolnienie kapitału obrotowego
Spółka może zebrać zaległe należności albo ograniczyć zapasy, poprawiając CFO. To bywa korzystne, lecz nie musi dać identycznego efektu w kolejnym roku. Raz odzyskana kwota nie wpływa ponownie tylko dlatego, że firma utrzymuje bardziej sprawny proces.
Sprawdź, czy poprawie towarzyszy wzrost sprzedaży, czy raczej kurczenie działalności. Mniejsza firma może potrzebować mniej zapasów i dlatego wykazywać dobry przepływ mimo słabszych perspektyw. Sama gotówka z uwolnienia zapasów nie rozstrzyga kierunku rozwoju.
Odłożone inwestycje
Niższy CAPEX podnosi prosty FCF. Zapytaj jednak, czy firma zakończyła duży program inwestycyjny, czy tylko przesunęła konieczne wydatki. Jeśli maszyny wymagają odtworzenia, dzisiejsza oszczędność może oznaczać wyższe potrzeby w przyszłości.
Rozróżnienie inwestycji utrzymaniowych i rozwojowych pomaga w ocenie, ale wymaga danych. Nie traktuj każdej deklaracji zarządu o „wzroście” jako dowodu, że dany wydatek można pominąć. Zapisz, co wynika ze sprawozdania, a co jest twoim własnym oszacowaniem.
Dlaczego warto patrzeć na kilka lat?
Jeden rok może obejmować sezonowe nagromadzenie zapasów, przejściowy wzrost należności albo dużą inwestycję. Porównaj kilka pełnych okresów i sprawdź sumę zysków oraz sumę CFO. W ten sposób ograniczasz wpływ przypadkowego dnia bilansowego i przesunięcia płatności między okresami.
Uważaj też na raporty kwartalne przedstawiające dane narastająco. Nie dodawaj dziewięciu miesięcy do półrocza, bo policzysz część przepływów podwójnie. Zanim porównasz dwa okresy, upewnij się, że mają tę samą długość, walutę i zakres konsolidacji.
Wskaźnik C/Z opiera się na zysku, dlatego analiza przepływów stanowi użyteczne uzupełnienie wyceny. Niski mnożnik nie wyjaśnia, czy wynik jest powtarzalny i czy finansuje potrzeby firmy. Z drugiej strony wysoki FCF jednego roku nie przesądza o atrakcyjnej cenie akcji.
Jak porównywać firmy o różnym modelu działania?
Producent wymagający dużych nakładów na zakłady może mieć inny profil przepływów niż firma usługowa. Porównanie samej relacji FCF do przychodów bez rozpoznania potrzeb inwestycyjnych niewiele mówi. Najpierw ustal, co firma musi finansować, aby utrzymać obecną skalę i jakość działalności.
W hipotetycznej spółce A przepływy operacyjne wynoszą 80 mln zł, a nakłady 60 mln zł. W spółce B wartości wynoszą odpowiednio 50 mln i 10 mln zł. B ma wyższy prosty FCF, lecz ten rachunek nie wyjaśnia ryzyka, perspektyw wzrostu ani ceny zakupu akcji. Wyznacza dopiero punkt rozpoczęcia dalszego porównania.
Definicja powinna przetrwać zmianę roku
Jeśli w jednym okresie odejmujesz wszystkie gotówkowe inwestycje, a w kolejnym tylko wybrane, trend traci porównywalność. Zapisz przyjętą regułę i pokaż dodatkowy wariant osobno. Zmiana sposobu liczenia nie powinna udawać poprawy wyników biznesu.
Podobnie postępuj z miarą publikowaną przez zarząd. Odszukaj uzgodnienie do sprawozdania, sprawdź wyłączenia i zanotuj, czy definicja zmieniła się względem poprzedniego raportu. Jeżeli brakuje danych do odtworzenia rachunku, oznacz tę lukę. Pozorna dokładność nie zastępuje możliwości sprawdzenia obliczeń.
Przy firmach finansowych szczególnie ostrożnie stosuj prosty schemat znany z przedsiębiorstw przemysłowych. Charakter działalności i finansowania wymaga odrębnego podejścia. Nie każdy popularny wskaźnik da się przenieść między sektorami bez zmiany znaczenia.
Lista kontroli przed wyciągnięciem wniosku
- Zapisz definicję FCF. Wskaż, od jakiej pozycji zaczynasz i które wydatki odejmujesz.
- Wyjaśnij różnicę między zyskiem a CFO. Sprawdź największe korekty i kapitał obrotowy.
- Przeczytaj noty inwestycyjne. Oddziel zakupy aktywów od przejęć i ich sprzedaży.
- Sprawdź finansowanie. Ustal, czy środki pochodzą z działalności, nowego długu czy kapitału.
- Porównaj kilka lat. Szukaj powtarzalności oraz wyjaśnień wyjątkowych zmian.
Czy dodatni FCF oznacza pieniądze na dywidendę?
Nie automatycznie. Firma może potrzebować rezerwy, obsługi długu, finansowania kolejnego sezonu lub wykonania zobowiązań inwestycyjnych. Prosta miara CFO minus CAPEX nie jest równoznaczna z kwotą dostępną do podziału między akcjonariuszy.
Przy ocenie spółek dywidendowych zestaw przepływy z zadłużeniem, polityką wypłat i przyszłymi potrzebami. Trwała zdolność do generowania środków jest ważniejsza niż pojedyncza wypłata sfinansowana sprzedażą aktywów lub nowym kredytem.
Dobry wynik analizy to wyjaśnienie mechanizmu: skąd przyszły pieniądze, gdzie zostały zaangażowane i co może się powtórzyć. Dopiero wtedy FCF pomaga ocenić jakość zysku. Sama dodatnia liczba bez definicji i kontekstu daje znacznie mniej informacji, niż sugeruje jej prostota.