

Skrócenie okresu po nadpłacie zwykle pozwala mocniej ograniczyć przyszłe odsetki, a obniżenie raty daje większy luz w miesięcznym budżecie. Nie oznacza to jednak, że drugi wariant musi być droższy: jeśli różnicę w racie konsekwentnie przeznaczasz na kolejne nadpłaty, wynik może być taki sam. Decyduje rzeczywisty przebieg spłat, terminy księgowania i koszty operacji.
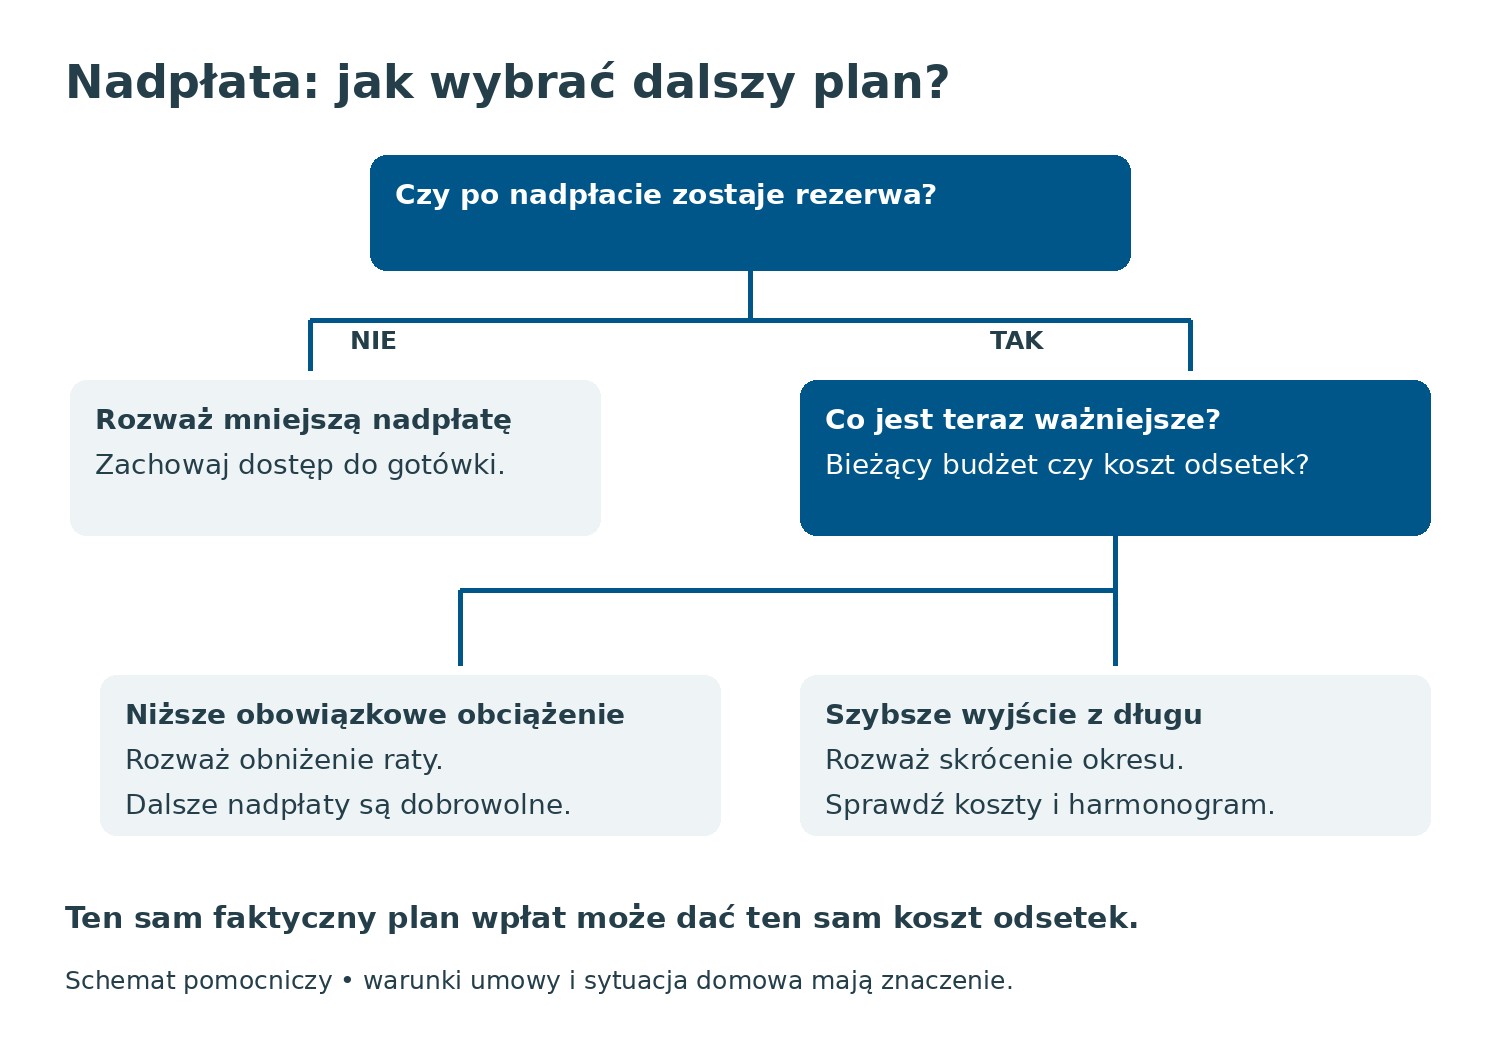
Wybór warto zacząć od własnego celu. Inaczej podejdzie do niego osoba ze stabilnymi dochodami i rezerwą, inaczej rodzina przed zmianą pracy. Najniższa suma odsetek i najniższe obowiązkowe obciążenie miesięczne to dwa różne rezultaty.
Co zmienia nadpłata kredytu hipotecznego?
Nadpłata zmniejsza kapitał pozostający do oddania. Od mniejszego salda naliczane są następnie odsetki. Przy identycznym oprocentowaniu i pozostałych warunkach redukuje to przyszły koszt odsetkowy. Samo przelanie dodatkowych pieniędzy nie rozstrzyga jednak, jaki harmonogram przyjmie bank.
Obniżenie raty
Okres spłaty pozostaje zasadniczo bez zmian, a bank przelicza ratę dla mniejszego kapitału. Dzięki temu co miesiąc trzeba obowiązkowo zapłacić mniej. To może pomóc przy nieregularnych dochodach albo planowanych większych wydatkach, lecz uwolnione pieniądze nie zmniejszą długu, jeśli zostaną przeznaczone na konsumpcję.
Skrócenie okresu
Utrzymujesz zbliżoną wysokość raty, ale wcześniej kończysz spłatę. Kapitał znika szybciej, więc krócej generuje odsetki. UOKiK w objaśnieniu swojego kalkulatora rozróżnia właśnie odciążenie bieżącego budżetu i mocniejsze ograniczenie kosztów całego okresu kredytowania.
Najważniejsze: porównuj warianty z identyczną kwotą nadpłaty i jasno określonym dalszym miesięcznym wydatkiem. Bez tego łatwo uznać większą spłatę kapitału za przewagę samej konstrukcji harmonogramu.
Przykład: 30 tysięcy złotych nadpłaty
Poniżej przedstawiamy hipotetyczną symulację, a nie ofertę bankową. Do spłaty pozostaje 300 000 zł przez 240 miesięcy. Oprocentowanie nominalne wynosi 6% rocznie i w modelu nie zmienia się do końca. Przyjmujemy raty równe, miesięczną stopę 0,5%, nadpłatę 30 000 zł przed kolejnym okresem odsetkowym oraz brak prowizji, ubezpieczeń i innych opłat.
Kwoty odsetek dotyczą wyłącznie przyszłości, od momentu porównania. Wyliczenia wykonano na niezaokrąglonych ratach, a wyniki pokazano w złotych po zaokrągleniu. Wariant skrócenia zakłada ostatnią ratę niższą od standardowej.
| Wariant | Miesięczna rata | Pozostałe raty | Przyszłe odsetki |
|---|---|---|---|
| Bez nadpłaty | 2149,29 zł | 240 | 215 830 zł |
| Nadpłata i niższa rata | 1934,36 zł | 240 | 194 247 zł |
| Nadpłata i krótszy okres | 2149,29 zł* | 199 | 156 265 zł |
*Ostatnia rata jest mniejsza. Obliczenia własne według modelu rat równych. Rzeczywisty harmonogram zależy również od sposobu naliczania odsetek i zaokrągleń w banku.
Niższa rata uwalnia około 214,93 zł miesięcznie. Skrócenie okresu pozwala w tym przykładzie zakończyć spłatę o 41 miesięcy wcześniej. Przyszłe odsetki są wtedy o około 59 565 zł niższe niż bez nadpłaty. Przy obniżeniu raty oszczędność wynosi około 21 583 zł, o ile nie ma dalszych nadpłat.
Nie należy odczytywać tych liczb jako prognozy na dwadzieścia lat. Zmiana oprocentowania zmieni wyniki. Przykład izoluje jeden mechanizm: szybsze oddawanie kapitału ogranicza czas, przez który bank nalicza od niego odsetki.
Dlaczego niższa rata i dalsze nadpłaty mogą dać ten sam efekt?
Po jednorazowej nadpłacie saldo w obu wariantach wynosi 270 000 zł. Jeżeli w kolejnych miesiącach przekazujesz bankowi te same 2149,29 zł, różni się jedynie nazwa części płatności: w jednym przypadku jest to rata, w drugim rata oraz dodatkowa nadpłata.
Przy takim samym saldzie początkowym, oprocentowaniu, datach i sposobie zaliczania wpłat kapitał może maleć identycznie. W rezultacie koszt odsetek również będzie identyczny. Nie ma matematycznej premii za samo zaznaczenie opcji „skróć okres”. Korzyść wynika z większej miesięcznej spłaty po redukcji kapitału.
Elastyczność wymaga dyscypliny
Niższe zobowiązanie obowiązkowe daje możliwość ograniczenia dobrowolnej nadpłaty w trudniejszym miesiącu. Ma to wartość dla płynności, ale oznacza też ryzyko, że dodatkowe wpłaty znikną z planu na stałe. Wtedy rezultat będzie zbliżał się do wariantu z niższą ratą i długim okresem.
Sprawdź również, czy dodatkowa wpłata zostanie od razu zaliczona na kapitał. Pieniądze oczekujące na rachunku technicznym nie muszą jeszcze oznaczać wykonanej nadpłaty. Znaczenie mają dyspozycja, dzień rozliczenia i zasady wskazane w umowie.
Jak sprawdzić koszty wcześniejszej spłaty?
Nie zakładaj, że każda nadpłata jest bezpłatna. Dla umów objętych ustawą o kredycie hipotecznym z 2017 r. obowiązują szczególne reguły; starsze umowy wymagają odrębnego sprawdzenia. Data zawarcia umowy ma znaczenie, na co zwraca uwagę Rzecznik Finansowy.
Stopa zmienna i okresowo stała
Art. 40 ustawy pozwala zastrzec rekompensatę w umowie. Przy stopie zmiennej może ona dotyczyć wcześniejszej spłaty w pierwszych 36 miesiącach od zawarcia umowy. Obowiązują limity, w tym 3% spłacanej kwoty oraz odsetki za odpowiedni okres wskazany w przepisie.
Przy stopie stałej obowiązującej w danym okresie rekompensata może być pobierana w tym okresie; ogranicza ją koszt banku bezpośrednio związany z wcześniejszą spłatą. Nie przenoś więc automatycznie zasady 36 miesięcy na każdy kredyt. Art. 38 pozwala wystąpić o informację o kosztach wraz z założeniami; bank przekazuje ją w ciągu siedmiu dni roboczych.
Oddziel rekompensatę od ewentualnych kosztów zmiany umowy. Poproś o rozpisanie wszystkich pozycji dotyczących konkretnej operacji. Ostateczny wynik porównania powinien uwzględniać opłaty, a nie wyłącznie odsetki z kalkulatora.
Kiedy zachowanie gotówki może być ważniejsze?
Nadpłaconego kapitału nie da się po prostu wypłacić z powrotem jak środków z konta oszczędnościowego. Przed wykorzystaniem całej rezerwy policz nadchodzące wydatki, stabilność dochodów i koszt ewentualnego pożyczenia pieniędzy ponownie. Niska suma odsetek nie pomoże, jeśli zabraknie gotówki na bieżące zobowiązania.
Nie należy też opierać decyzji wyłącznie na oczekiwaniu, że inflacja zmniejszy ciężar długu. Znaczenie mają własne dochody i wydatki, a spadek inflacji nie oznacza automatycznego spadku cen. Rata może pozostać dotkliwa mimo korzystniejszego wskaźnika w wiadomościach.
Warto rozważyć podział wolnej kwoty: część pozostawić jako rezerwę, część przeznaczyć na kapitał. To nie uniwersalna proporcja, lecz sposób zestawienia dwóch potrzeb. Jeśli masz inne, droższe zadłużenie, porównaj również jego koszt i warunki wcześniejszej spłaty.
Jak wykonać nadpłatę krok po kroku?
- Pobierz aktualne dane. Sprawdź saldo kapitału, oprocentowanie, liczbę rat i najbliższą aktualizację stopy.
- Ustal kwotę dostępną po zachowaniu rezerwy. Nie traktuj całego salda konta jako wolnych środków.
- Zamów dwa harmonogramy. Poproś o niższą ratę oraz krótszy okres dla tej samej nadpłaty i daty.
- Sprawdź formalności i opłaty. Ustal, czy potrzebna jest dyspozycja, aneks lub dodatkowa zgoda.
- Wykonaj operację i potwierdź księgowanie. Zachowaj potwierdzenie, a następnie porównaj nowe saldo i harmonogram.
Przy okazji zweryfikuj instrukcję płatności w bankowości lub innym zaufanym kanale. Zmieniony numer konta otrzymany w wiadomości nie powinien zastępować oficjalnej procedury banku. To szczególnie ważne, gdy ktoś wywiera presję na szybkie wykonanie przelewu.
Trzy pułapki w porównywaniu harmonogramów
Inny moment rozpoczęcia symulacji
Kwota już zapłaconych odsetek jest historią. Jeżeli porównujesz decyzje podejmowane dzisiaj, interesują cię przyszłe przepływy od tego samego dnia. Nie zestawiaj całego kosztu pierwotnej umowy z kosztem pozostałym po nadpłacie. Takie porównanie może przypisać operacji oszczędności, które wynikają wyłącznie z wcześniejszego upływu czasu.
Różne założenia dotyczące stopy
W jednym wariancie nie można przyjmować stałego oprocentowania, a w drugim oczekiwanego spadku stóp. Zbuduj wspólny scenariusz, a następnie powtórz rachunek przy niższej i wyższej stopie. Nie chodzi o trafienie jednej prognozy, lecz o zobaczenie, czy domowy budżet udźwignie mniej korzystny przebieg wydarzeń.
Przy oprocentowaniu okresowo stałym oddziel znany okres od dalszej części umowy. Wysokość rat po jego zakończeniu nie wynika automatycznie z obecnego harmonogramu. Duża liczba zapisana w kolumnie przyszłych odsetek jest rezultatem założeń modelu, nie zobowiązaniem banku do utrzymania tej ceny przez cały pozostały okres.
Pomijanie własnego zachowania
Jeżeli planujesz regularnie nadpłacać różnicę, zapisz konkretną kwotę i termin. Po kilku miesiącach porównaj plan z rzeczywistymi wpłatami. W ten sposób ocenisz, czy elastyczny wariant faktycznie działa. Możliwość nadpłaty i wykonana nadpłata to dwie różne rzeczy, a bank nalicza odsetki od rzeczywistego salda.
Warto również sprawdzić scenariusz przerwania dodatkowych wpłat na kilka miesięcy. Pokazuje on cenę elastyczności oraz pozwala ocenić, czy niższa obowiązkowa rata ma dla ciebie praktyczną wartość. Taki test jest bardziej użyteczny niż deklaracja, że od tej chwili każdy miesiąc będzie finansowo idealny.
Jak podjąć decyzję bez pozornego zwycięzcy?
Najpierw wybierz priorytet: mniejsze obowiązkowe obciążenie czy szybsze wyjście z długu. Następnie policz oba rozwiązania przy tych samych założeniach. Jeśli wybierasz niższą ratę i dalsze nadpłaty, ustal miesięczny budżet oraz sposób kontroli wykonania planu.
Nie oceniaj operacji wyłącznie po tym, o ile spadła najbliższa rata. Porównaj saldo po roku, przyszłe odsetki, termin zakończenia i dostępność rezerwy. Dopiero te cztery informacje pokazują, czy nadpłata przybliża cię do własnego celu, zamiast tylko poprawiać jedną liczbę w aplikacji.