

Rentowność najmu mieszkania policzysz, dzieląc roczny wynik po przewidywanych kosztach i podatku przez pełny koszt zakupu oraz przygotowania lokalu. Do wyniku przyjmij czynsz rzeczywiście otrzymany, a nie automatycznie 12 pełnych miesięcy. Uwzględnij także opłaty właściciela, naprawy i możliwy pustostan. Dopiero taki rachunek pokazuje, ile z pozornie atrakcyjnego czynszu może zostać w kieszeni.
Wynik nadal jest prognozą. Zmiana najemcy, awaria albo wzrost opłat mogą go obniżyć, a wzrost wartości mieszkania lub sprzedaż wymagają osobnego rozliczenia. Poniżej analizujemy hipotetyczny najem prywatny, bez kredytu i bez zmiany ceny nieruchomości. Wszystkie kwoty są przykładowe, a nie stawkami rynkowymi.
Rentowność brutto i po kosztach: jaka jest różnica?
Najprostszy wskaźnik to roczny czynsz przy pełnym obłożeniu podzielony przez cenę zakupu. Szybko porównuje oferty, ale nie mówi, ile właściciel zarobi. Może pomijać prowizję pośrednika, wykończenie, podatek, opłaty i okresy bez najemcy. Dlatego przed podjęciem decyzji trzeba rozwinąć zarówno licznik, jak i mianownik.
Rentowność po kosztach = (otrzymany czynsz − koszty właściciela − rezerwa na naprawy − podatek) / łączny koszt inwestycji × 100%. W tym artykule jest to uproszczony roczny wynik gotówkowy dla zakupu bez kredytu. Rezerwa jest planowanym odłożeniem pieniędzy; rzeczywisty wydatek w danym roku może być mniejszy albo większy.
Co zaliczyć do kosztu inwestycji?
Oprócz ceny mieszkania dolicz wydatki potrzebne do zakupu i rozpoczęcia najmu: opłaty transakcyjne i notarialne, ewentualny podatek od zakupu, prowizję, remont, umeblowanie oraz sprzęt. Nie każdy zakup wiąże się z tymi samymi opłatami. W przypadku lokalu już posiadanego warto policzyć również wariant oparty na jego aktualnej wartości rynkowej: odpowie on na pytanie, jak pracuje kapitał, który można by dziś uwolnić ze sprzedaży.
Nie mieszaj tych dwóch mianowników. Historyczny koszt zakupu pomaga ocenić pierwotną inwestycję; bieżąca wartość przydaje się przy decyzji, czy nadal ją utrzymywać. W obu przypadkach zaznacz założenia i porównuj oferty liczone tą samą metodą.
Przykład: jak pustostan i koszty zmieniają wynik?
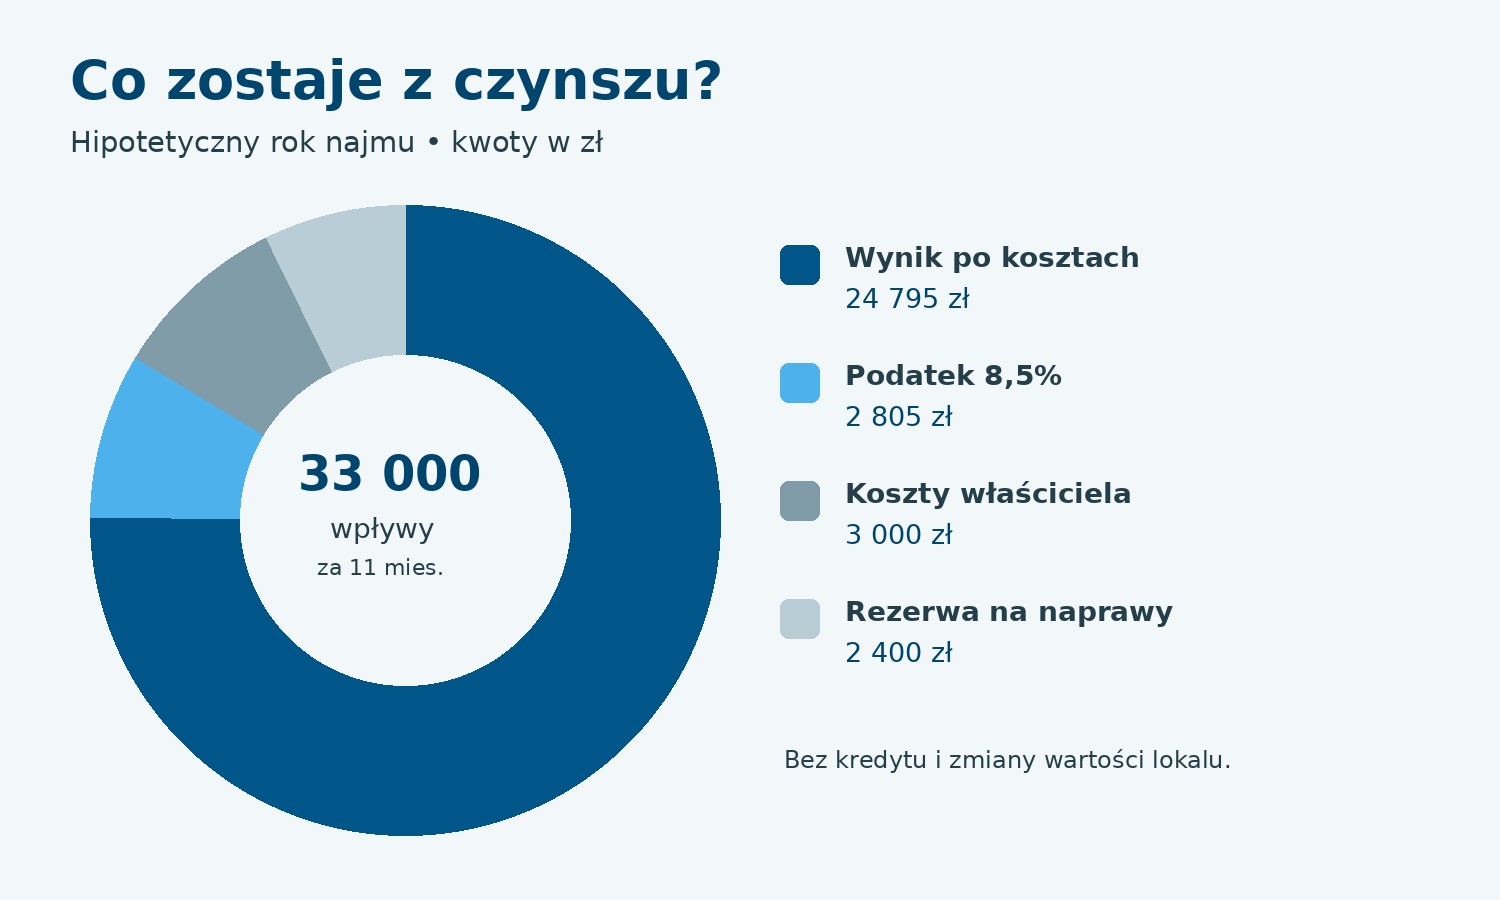
Załóżmy, że całkowity koszt zakupu i przygotowania lokalu wyniósł 600 000 zł, a umówiony czynsz dla właściciela to 3000 zł miesięcznie. Najemca pokrywa osobno swoje media i opłaty określone w umowie; nie wliczamy ich ani do czynszu właściciela, ani do jego kosztów. Lokal pozostaje pusty przez jeden miesiąc, więc właściciel otrzymuje 11 płatności.
Właściciel ponosi w całym roku 3000 zł własnych opłat i ubezpieczenia, również w czasie pustostanu, oraz odkłada 2400 zł na przyszłe naprawy. Zakładamy, że cały otrzymany czynsz mieści się w limicie stawki ryczałtu 8,5%, nie ma odliczeń ani innych przychodów wpływających na próg. Podatek wynosi 33 000 × 8,5% = 2805 zł. Kwoty w tabeli są roczne, poza wartością inwestycji; rezerwa jest planem, nie fakturą za naprawę.
| Pozycja | Kwota | Jak ją policzono |
|---|---|---|
| Potencjalny czynsz przy 12 miesiącach | 36 000 zł | 12 × 3000 zł |
| Czynsz otrzymany po pustostanie | 33 000 zł | 11 × 3000 zł |
| Podatek od przychodu | 2805 zł | 8,5% × 33 000 zł |
| Opłaty właściciela | 3000 zł | Założenie roczne |
| Rezerwa na naprawy | 2400 zł | 200 zł miesięcznie |
| Wynik po podatku, kosztach i rezerwie | 24 795 zł | 33 000 − 2805 − 3000 − 2400 |
| Rentowność po kosztach | 4,13% rocznie | 24 795 / 600 000 × 100% |
Przy pełnym obłożeniu prosty wskaźnik brutto wynosiłby 6% rocznie: 36 000 zł podzielone przez 600 000 zł. Nie porównuj go bezpośrednio z obliczonym powyżej 4,13%, nie zauważając różnic w założeniach. Pierwsza liczba pomija pustostan i wydatki, druga uwzględnia podane w tabeli koszty. Żadna nie gwarantuje przyszłej stopy zwrotu.
Podatek od najmu prywatnego: od czego go liczysz?
Ministerstwo Finansów wskazuje, że przychody z najmu prywatnego rozlicza się ryczałtem od przychodów ewidencjonowanych. Co do zasady stawka wynosi 8,5% przychodu do 100 000 zł oraz 12,5% od nadwyżki. Dla określonych sytuacji małżonków we wspólności majątkowej, gdy całość przychodów rozlicza jedno z nich po złożeniu oświadczenia, limit wynosi 200 000 zł. Rzeczywiste rozliczenie zależy od sytuacji podatnika i sumy właściwych przychodów.
Przychód to nie zysk po remoncie
Ryczałt liczy się od przychodu, a nie od kwoty pozostałej po odjęciu remontu czy raty kredytu. W naszym przykładzie przyjęliśmy uproszczenie bez odliczeń: 8,5% liczymy od 33 000 zł, nie od 27 600 zł po kosztach i rezerwie. Wydatki nadal mają znaczenie dla ekonomicznej opłacalności, choć nie odejmujemy ich w ten sposób od podstawy ryczałtu.
Przychód z prywatnego najmu powstaje co do zasady, gdy pieniądze zostaną otrzymane albo postawione do dyspozycji. Sama niezapłacona w terminie należność nie jest jeszcze wpływem w przedstawionym rachunku. Najem prowadzony w ramach działalności może podlegać innym regułom; nie przenoś bez sprawdzenia tego przykładu na każdą firmę.
Opłaty najemcy i kaucja
Jeżeli z umowy wynika, że określone opłaty za media lub do wspólnoty ponosi najemca, Ministerstwo Finansów wskazuje, że nie są one przychodem właściciela z najmu także wtedy, gdy najemca przekazuje mu środki na ich zapłatę. Dlatego w analizie trzeba rozdzielić czynsz dla właściciela od kwot przekazywanych na konkretne rachunki. Sprawdź rzeczywiste postanowienia umowy, a nie sam tytuł przelewu.
Zwrotna kaucja co do zasady nie jest przychodem z najmu w chwili otrzymania. Nie traktuj jej jako dodatkowego czynszu ani pieniędzy do swobodnego wydania. Zatrzymanie kwoty na zaległy czynsz lub pokrycie szkód może mieć odmienne skutki podatkowe, które należy sprawdzić w konkretnej sytuacji.
Jak zaplanować pustostan i rezerwę na remont?
Nie każdy rok wygląda tak samo
Jeden miesiąc bez najemcy w roku to założenie scenariusza, a nie uniwersalna norma. Lokal może stać pusty podczas szukania najemcy, malowania lub naprawy awarii. Nawet wtedy część stałych opłat i ubezpieczenie pozostają po stronie właściciela. Sprawdź, czy założone 3000 zł kosztów obejmuje również te miesiące; nie odejmuj pustostanu dwukrotnie.
Przygotuj co najmniej trzy warianty: pełne obłożenie, jeden miesiąc pustostanu oraz trudniejszy rok z dodatkowymi naprawami. Dla każdego policz podatek od przewidywanego otrzymanego przychodu i oddzielnie przypisz koszty. Jeśli mieszkanie wynajmuje się bez przerwy, nie oznacza to, że w przyszłości nie będzie wymagało odświeżenia.
Rezerwa nie jest faktyczną fakturą
Podziel oczekiwane większe wydatki przez liczbę lat do ich poniesienia. Jeżeli przykładowa wymiana wyposażenia ma kosztować 12 000 zł za pięć lat, prosta rezerwa wynosi 2400 zł rocznie, bez uwzględnienia inflacji. W praktyce odkładana kwota powinna uwzględniać niepewność cen i inne naprawy. W roku dużego remontu porównaj plan z rzeczywistymi płatnościami, ale nie odejmuj jednocześnie całej faktury i tej samej odłożonej wcześniej kwoty.
Właściciel powinien sprawdzić stan instalacji, urządzeń i dokumentacji przed podpisaniem umowy. Świadectwo energetyczne nie zastępuje rachunków za media, ale może pomóc zrozumieć charakterystykę lokalu. Warto też jasno ustalić, kto odpowiada za bieżące opłaty i poszczególne naprawy, z uwzględnieniem obowiązujących przepisów.
Co zmienia kredyt i inflacja?
Przy kredycie roczny przepływ gotówki po obsłudze długu obliczysz, odejmując od wpływów także płatności związane z finansowaniem. Dla porządku pokaż osobno odsetki, spłatę kapitału, prowizje i ubezpieczenia. Spłata kapitału zmniejsza bieżącą gotówkę, ale jednocześnie zmniejsza zadłużenie: nie jest tym samym co odsetkowy koszt finansowania. Porównanie zwrotu z wkładu własnego wymaga również uwzględnienia pozostałego długu oraz ryzyka zmian rat.
NBP w analizie rynku mieszkaniowego rozróżnia wskaźniki oparte na czynszu i cenie od rentowności kapitału własnego przy finansowaniu kredytem. Dlatego zawsze sprawdź, jaki licznik i mianownik kryją się pod procentem z ogłoszenia. Wyższa stopa liczona wyłącznie od wkładu własnego może iść w parze z większym ryzykiem oraz ujemnym miesięcznym przepływem gotówki.
Nominalny wynik 4,13% nie oznacza wzrostu siły nabywczej o tyle samo. Dla porównania z inflacją można użyć wzoru: (1 + stopa nominalna) / (1 + inflacja) − 1. Przy hipotetycznej inflacji 3% daje to około 1,10% realnie. Wynik nie obejmuje zmiany wartości mieszkania, kosztów sprzedaży ani ewentualnego podatku przy sprzedaży.
Lista przed podjęciem decyzji
- Ustal pełny koszt zakupu i przygotowania oraz osobno aktualną wartość posiadanego lokalu.
- Oddziel czynsz właściciela od opłat, które zgodnie z umową ponosi najemca.
- Przyjmij kilka wariantów obłożenia i uwzględnij stałe koszty także podczas pustostanu.
- Oszacuj podatek dla swojej sytuacji oraz rezerwę na naprawy i wymianę wyposażenia.
- Przy kredycie pokaż przepływ gotówki, odsetki i spłatę kapitału osobno.
- Porównuj inwestycje dla tego samego okresu i zakresu kosztów, a założenia aktualizuj co roku.
Rachunek warto powtórzyć po otrzymaniu rzeczywistych faktur i po każdej zmianie warunków najmu. Jeśli opłacalność zależy od idealnego obłożenia i braku awarii, niewielkie odchylenie może zamienić zakładany zysk w rozczarowanie. Rezerwa i przejrzyste założenia pozwalają ocenić ryzyko przed zakupem, a nie dopiero po pierwszej kosztownej naprawie.