

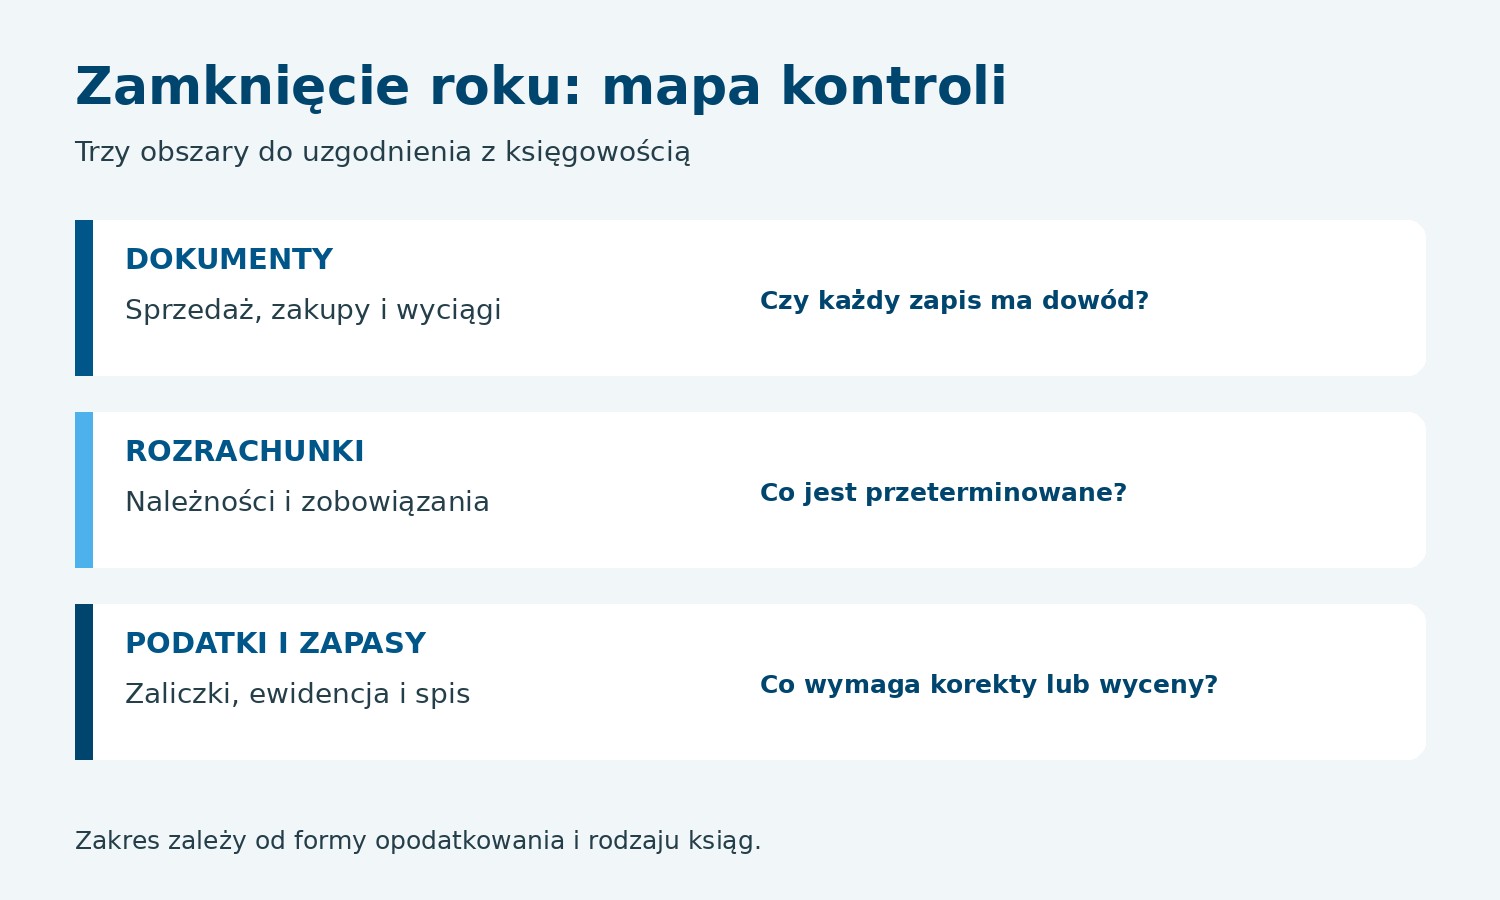
Zamknięcie roku w małej firmie najlepiej zacząć od trzech rzeczy: uporządkowania dokumentów, sprawdzenia należności i zobowiązań oraz uzgodnienia podatków i zapasów z księgowością. Dzięki temu przedsiębiorca wie, które operacje wymagają wyjaśnienia, ile pieniędzy rzeczywiście ma do dyspozycji i jakie obowiązki czekają go po zakończeniu roku.
Poniższa lista dotyczy przede wszystkim małych firm rozliczających PIT. Nie każda czynność będzie obowiązkowa dla każdego: znaczenie mają forma opodatkowania, rodzaj ewidencji, VAT i charakter działalności. Spółka prowadząca pełne księgi musi dodatkowo uwzględnić zasady rachunkowości i własny rok obrotowy.
Od czego zacząć zamknięcie roku w firmie?
Nie trzeba czekać do ostatniego dnia grudnia. Już w listopadzie warto uzgodnić z biurem rachunkowym, jakie dane otrzymuje automatycznie, a jakie przedsiębiorca musi dostarczyć sam. Następnie dobrze jest ustalić osobę odpowiedzialną i termin dla każdej pozycji. W małej firmie może to być jedna osoba, ale lista nadal pomaga uniknąć pominięć.
- Zbierz faktury sprzedaży i zakupów, korekty, rachunki oraz wyciągi bankowe.
- Porównaj rejestry z płatnościami i wyjaśnij brakujące dokumenty.
- Przejrzyj niezapłacone faktury klientów oraz własne zaległe zobowiązania.
- Ustal, czy i jak przygotować spis z natury oraz dane o środkach trwałych.
- Sprawdź z księgowością zaliczki, korekty, zeznanie i obowiązki elektroniczne.
- Zarezerwuj gotówkę na zobowiązania przypadające po końcu roku.
Dokumenty i koszty: co przekazać księgowości?
Porównaj dokumenty z operacjami
Wyciąg bankowy pomaga znaleźć opłaty, abonamenty i płatności, dla których brakuje dokumentu. Nie zastępuje jednak automatycznie faktury ani dowodu wymaganego w danej sytuacji. Sprawdź także płatności kartą, transakcje gotówkowe, koszty poniesione prywatną kartą na potrzeby firmy oraz dokumenty wystawione przez zagranicznych dostawców usług.
Osobno przejrzyj faktury korygujące i zwroty. Warto dopisać, jakiej operacji dotyczy korekta i czy druga strona otrzymała dokument. Dzięki temu księgowość może ocenić właściwy okres ujęcia i uniknąć podwójnego zaksięgowania. Przy obrocie elektronicznym sprawdź także, czy proces odbioru i archiwizacji obejmuje dokumenty z systemów używanych przez firmę.
Nie kupuj tylko dla kosztu
Wydatek firmowy nie oznacza, że urząd zwróci całą jego wartość. Jeżeli zakup spełnia warunki kosztu podatkowego i rozliczasz dochód, obniża podstawę opodatkowania według właściwych zasad. Przy ryczałcie od przychodów ewidencjonowanych wydatki co do zasady nie pomniejszają podstawy w ten sam sposób. Dodatkowo odliczenie VAT podlega osobnym warunkom.
Przykładowo wydatek 1000 zł ujęty w całości jako koszt przy hipotetycznej stawce podatku 19% może zmniejszyć podatek o 190 zł, a nie o 1000 zł. To uproszczenie pomija VAT, składkę zdrowotną, limity i inne okoliczności. Zakup powinien mieć uzasadnienie biznesowe, a moment i sposób rozliczenia trzeba sprawdzić z księgowością. Sprzęt o dłuższym okresie używania może wymagać odrębnego ujęcia lub amortyzacji.
Należności i zobowiązania: sprawdź, co naprawdę wpłynie
Przychód wykazany w ewidencji nie zawsze jest pieniędzmi na koncie. Zestawienie niezapłaconych faktur pozwala oddzielić sprzedaż od gotówki i wcześniej podjąć działania wobec opóźnień. Zapisz dla każdej faktury kwotę, termin płatności, datę ostatniego kontaktu oraz ustalony następny krok.
Jak uporządkować zaległe płatności?
Zacznij od uzgodnienia salda: sprawdź, czy przelew nie został błędnie przypisany, czy klient otrzymał fakturę oraz czy nie wystawiono korekty. Dopiero później wyślij przypomnienie lub uzgodnij plan spłaty. W przypadku spornej należności zanotuj powód i dokumenty potwierdzające wykonanie usługi. Taki rejestr ułatwia rozmowę z księgowością i ewentualne dalsze dochodzenie należności.
Ministerstwo Finansów wyjaśnia, że ulga na złe długi w VAT może pozwolić wierzycielowi na korektę po upływie 90 dni od terminu płatności, jeśli spełnione są również pozostałe warunki. Dłużnik, który odliczył VAT z niezapłaconej faktury, może mieć obowiązek korekty. Zasady podatku dochodowego są odrębne, dlatego sam wiek faktury nie wystarcza do decyzji o rozliczeniu.
Spójrz też na własne długi
Lista zobowiązań powinna obejmować nie tylko faktury dostawców, ale również wynagrodzenia, składki, podatki, raty leasingowe i koszty przypadające w styczniu. Porównaj je z realnymi wpływami, a nie tylko z saldem należności. Zmianę numeru konta dostawcy potwierdź niezależnym kanałem: fałszywy numer konta na fakturze może prowadzić do utraty środków.
Poniższy przykład dotyczy jednej hipotetycznej firmy. Wszystkie kwoty są w złotych; przewidywane wpływy oznaczają tylko środki ocenione jako prawdopodobne w najbliższym miesiącu. To plan płynności, a nie obliczenie podatku ani wynik księgowy.
| Pozycja | Kwota | Znaczenie dla gotówki |
|---|---|---|
| Środki na rachunku | 25 000 zł | Dostępne na początek okresu |
| Przewidywane wpływy | 18 000 zł | Wpływy od klientów przy przyjętych założeniach |
| Planowane wydatki | 31 000 zł | Dostawcy, wynagrodzenia i inne płatności |
| Przewidywana rezerwa | 12 000 zł | 25 000 + 18 000 − 31 000 |
Jeżeli klient opóźni przelew o 10 000 zł, rezerwa spadnie w tym przykładzie do 2000 zł. To sygnał do wcześniejszej rozmowy z kontrahentem lub zmiany harmonogramu wydatków. Podobne rozróżnienie między wynikiem a gotówką pomaga zrozumieć, dlaczego zysk nie zawsze zamienia się w gotówkę.
Spis z natury i majątek: co przygotować?
Remanent przy podatkowej księdze
Przepisy o prowadzeniu podatkowej księgi przychodów i rozchodów przewidują spis z natury na koniec roku podatkowego. Obejmuje on określone w rozporządzeniu składniki, takie jak towary handlowe, materiały, produkcja w toku i wyroby gotowe. Ustal z księgowością zakres, sposób dokumentacji i wyceny, także gdy firma nie ma towarów objętych spisem.
Warto przygotować magazyn przed liczeniem: oznaczyć towary uszkodzone, sprawdzić rzeczy znajdujące się poza firmą i uzgodnić stany z ewidencją. Różnica między spisem początkowym a końcowym wpływa na ustalanie dochodu w odpowiednich przypadkach; sam fakt zakupu towaru nie oznacza więc, że cała jego wartość obciąży wynik danego roku.
Nie utożsamiaj remanentu PKPiR z inwentaryzacją w pełnych księgach. Firmy prowadzące księgi rachunkowe stosują przepisy o rachunkowości, które dla różnych aktywów przewidują odmienne sposoby i terminy. Ryczałtowcy powinni sprawdzić właściwe dla siebie zasady ewidencji, zamiast przenosić automatycznie procedurę z PKPiR.
Środki trwałe i wyposażenie
Przejrzyj ewidencję majątku z osobą prowadzącą księgi. Czy sprzedany komputer nadal figuruje na liście? Czy zakupiona maszyna została przyjęta do używania i ma odpowiednią dokumentację? Ustal też, czy ulepszenie, naprawa lub likwidacja składnika zostały właściwie opisane. Uzgodnienie danych przed końcowym rozliczeniem zmniejsza ryzyko pominięć w amortyzacji i ewidencji.
Przygotuj dane do rozliczenia zapasów
Przed liczeniem uzgodnij, kto ma dostęp do magazynu i jak będzie rejestrował ruch towaru podczas spisu. Jeżeli sprzedaż odbywa się jednocześnie w sklepie stacjonarnym i internetowym, porównaj dane z obu kanałów z fizycznym stanem. Osobno wyjaśnij towary u pośredników i zwroty, które dotarły po dacie zestawienia, ale dotyczą wcześniejszej transakcji. Nie dopasowuj liczby sztuk do programu bez sprawdzenia przyczyny różnicy.
Przy dużej liczbie pozycji podziel prace pomiędzy osoby, a następnie sprawdź wybrane wyniki ponownie. Zachowaj dokumentację zastosowanej wyceny i korekt stanów, aby księgowość mogła odtworzyć sposób ustalenia wartości. Gdy różnica może wynikać z błędu we wcześniejszych okresach, przekaż informację wraz z dokumentami; właściwy sposób poprawienia rozliczenia zależy od przyczyny i rodzaju ewidencji.
Podatki i terminy po zakończeniu roku
Uzgodnij wysokość zaliczek wpłaconych w trakcie roku, ewentualne korekty i dane potrzebne do zeznania. Według informacji Ministerstwa Finansów osoby rozliczające działalność na skali składają PIT-36 zasadniczo od 15 lutego do 30 kwietnia następnego roku. Dla innych form właściwy formularz i termin trzeba ustalić osobno, z uwzględnieniem przesunięć wynikających z dni wolnych i zmian przepisów.
Sprawdź też, czy firmę obejmuje obowiązek elektronicznego przekazania ksiąg lub ewidencji za dany rok. Ministerstwo wskazuje, że wdrażanie JPK dla podatków dochodowych zależy od grupy podatników i rodzaju ksiąg. Nie należy zakładać, że każda mała firma wysyła ten sam plik w tym samym terminie. Potwierdź z biurem rachunkowym zakres, wersję programu i sposób podpisania dokumentu.
Jak przygotować rozmowę z księgowym?
Wyślij komplet dokumentów wcześniej, a obok pozycji niejasnych zapisz pytanie i datę zdarzenia. Poproś o zestawienie szacowanego podatku, brakujących dowodów oraz terminów płatności. Jeżeli planujesz zmianę formy rozliczenia, przekaż przewidywane przychody i koszty oraz omów warunki i termin wyboru. Decyzję warto oprzeć na prognozie, a nie wyłącznie na wyniku jednego miesiąca.
Na koniec zachowaj potwierdzenia wysłania deklaracji i przelewów oraz kopie dokumentów w uporządkowanym miejscu. Wpisz do kalendarza daty przekazania brakujących danych i sprawdź, kto odpowiada za ich dostarczenie. Dobre zamknięcie roku daje nie tylko podstawę rozliczenia, lecz także czytelny obraz płynności na początek kolejnego okresu.